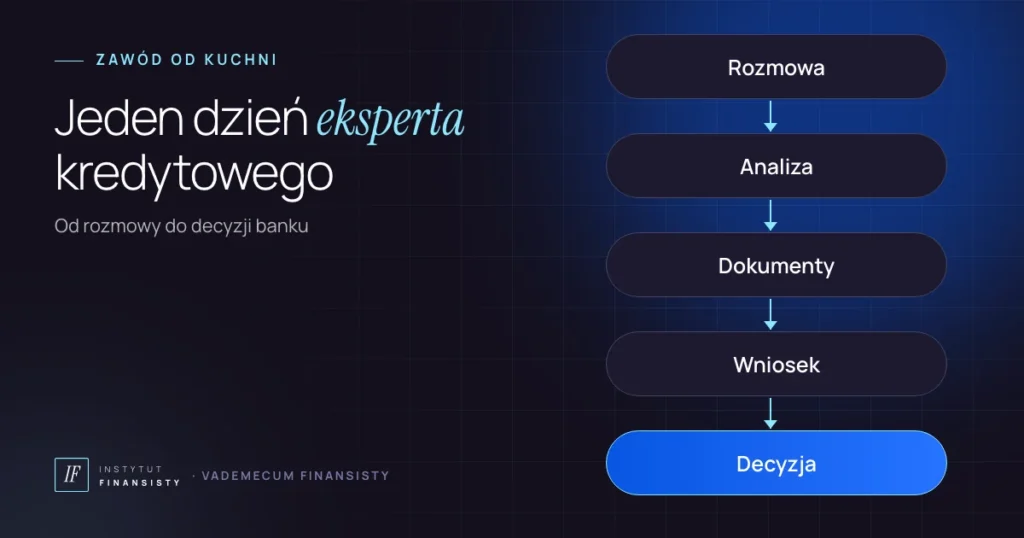
- Dzień pracy eksperta kredytowego to przede wszystkim rozmowy z klientami, analiza ich sytuacji, dokumenty, wnioski i kontakt z bankami.
- Najważniejsza część pracy dzieje się przed wnioskiem: diagnoza i wyłapanie ryzyk, zanim bank je zauważy.
- Klienci na początku przychodzą od znajomych i z mediów społecznościowych, później z poleceń i od partnerów.
- Ekspert ma obowiązki informacyjne wobec klienta, w tym o prowizji od kredytodawcy (art. 17 ustawy o kredycie hipotecznym).
- To nie jest łatwy zawód: dużo odpowiedzialności, nieregularny rytm i czasem trzeba odradzić kredyt.
Dzień pracy eksperta kredytowego wygląda inaczej, niż sugerują reklamy banków i filmiki w mediach społecznościowych. Mniej jest w nim podpisywania umów, a dużo więcej słuchania, liczenia i sprawdzania dokumentów. W tym artykule pokazuję, jak naprawdę wygląda ta praca i skąd biorą się klienci.
W finansach jestem od 2020 roku. Zaczynałem jako agent w lokalnym biurze kredytowym, a dziś prowadzę w Stalowej Woli biuro z zespołem ekspertów kredytowych. Zajmujemy się kredytami hipotecznymi, gotówkowymi i firmowymi, dla klientów prywatnych i firm. Dlatego opisuję ten zawód od strony, którą znam na co dzień.
Jak wygląda dzień pracy eksperta kredytowego w skrócie
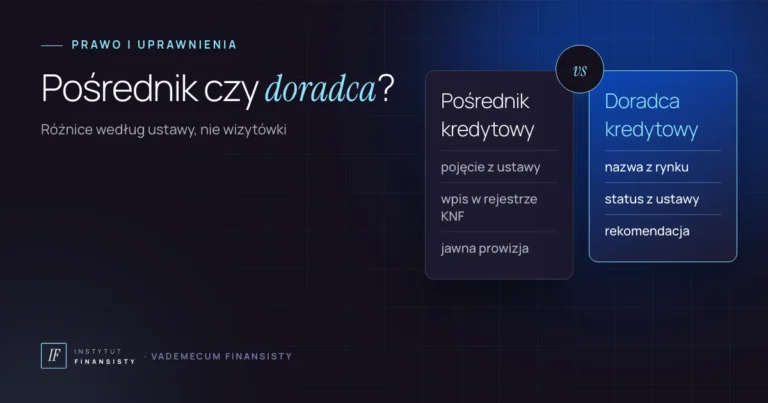
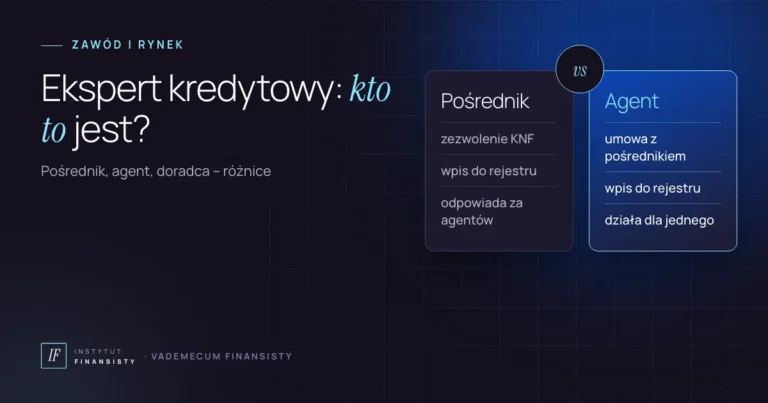
Ekspert kredytowy pomaga klientowi dobrać i uzyskać finansowanie. W praktyce oznacza to kilka powtarzalnych zadań: rozmowę, analizę, kompletowanie dokumentów, porównanie ofert, przygotowanie wniosku i prowadzenie sprawy aż do decyzji banku. Kim dokładnie jest ekspert kredytowy i czym różni się od pośrednika, wyjaśniam w osobnym tekście.
Każdy dzień jest jednak inny. Jednego dnia dominują spotkania z nowymi klientami, innego cały czas zajmuje jedna trudna sprawa firmowa. Poza tym część pracy to pozyskiwanie klientów i nauka, bo przepisy i oferty banków się zmieniają.
Przykładowy dzień pracy eksperta kredytowego godzina po godzinie
Poniższy plan to ilustracja, a nie sztywny grafik. Pokazuje jednak, jakie zadania zwykle mieszczą się w jednym dniu i w jakich proporcjach.
| Pora dnia | Zadanie | Po co |
|---|---|---|
| Rano | Przegląd spraw w toku, wiadomości od klientów i banków | Żadna sprawa nie utknie bez odpowiedzi |
| Przedpołudnie | Pierwsze rozmowy z nowymi klientami | Diagnoza sytuacji i celu klienta |
| Około południa | Analiza zdolności i dokumentów | Wyłapanie ryzyk przed złożeniem wniosku |
| Popołudnie | Porównanie ofert, przygotowanie wniosków | Dobór rozwiązania do sytuacji klienta |
| Późne popołudnie | Omówienie ofert z klientami, kontakt z partnerami | Decyzja klienta i nowe polecenia |
| Wieczór (czasem) | Treści do mediów społecznościowych, nauka | Nowi klienci i aktualna wiedza |
Wielu klientów pracuje na etacie, więc rozmowy często wypadają po południu albo wieczorem. Warto o tym wiedzieć, zanim zdecydujesz się na ten zawód.
Pierwsza rozmowa w dniu pracy eksperta kredytowego
Najpierw diagnoza, później rekomendacja. Lekarz nie wypisuje recepty, zanim zrozumie objawy. Podobnie ekspert nie powinien proponować kredytu, zanim pozna cel klienta, jego dochody, zobowiązania i plany.
Umiejętność słuchania uważam za cechę numer jeden w tym zawodzie. Klient często nie mówi wszystkiego od razu. Na przykład wstydzi się starego zadłużenia albo nie wie, że przerwa w zatrudnieniu ma znaczenie dla banku. Dlatego dobra rozmowa to pytania, cierpliwość i notatki, a nie prezentacja ofert.
Wskazówka: po pierwszej rozmowie zapisz trzy rzeczy: cel klienta, jego główne ryzyko i listę brakujących dokumentów. Dzięki temu kolejny kontakt zaczyna się od konkretu.
Analiza zdolności i dokumentów w dniu pracy eksperta kredytowego
To serce całej pracy i zarazem miejsce, gdzie najłatwiej o błąd. Ekspert sprawdza dochody, formę zatrudnienia, zobowiązania, historię kredytową i to, jak bank może to ocenić.
Przykład z mojej praktyki: klient deklaruje 6000 zł na umowie o pracę. Po głębszej analizie okazuje się jednak, że między umowami była przerwa w zatrudnieniu. Sprawa od razu się komplikuje. Zadaniem eksperta jest wyłapać to wcześnie, a nie dowiedzieć się o problemie z decyzji banku.
Z praktyki: para klientów sama złożyła wnioski o kredyt hipoteczny w dwóch bankach. Oba zakończyły się odmową z powodu straty z działalności gospodarczej w 2024 roku. Po analizie okazało się, że 2025 rok i bieżący rok były mocno na plusie. Wybrałem więc bank, który nie bierze 2024 roku pod uwagę przy badaniu zdolności. Kredyt został przyznany.
Ta historia dobrze pokazuje, na czym polega wartość eksperta. Nie chodzi o to, żeby złożyć wniosek wszędzie. Chodzi o to, żeby wiedzieć, gdzie i dlaczego go złożyć.
Oferty, wniosek i obowiązki wobec klienta
Po analizie przychodzi czas na porównanie ofert i przygotowanie wniosku. Następnie ekspert prowadzi sprawę: uzupełnia dokumenty, odpowiada na pytania banku i informuje klienta o kolejnych etapach.
Przy kredycie hipotecznym ekspert ma też obowiązki wynikające z prawa. Zgodnie z art. 17 ustawy o kredycie hipotecznym pośrednik i agent, zanim zaczną świadczyć usługi, przekazują konsumentowi na trwałym nośniku między innymi swoje dane, numer wpisu do rejestru pośredników kredytowych oraz informację o prowizji od kredytodawcy. Poza tym art. 18 wymaga jasnego wyjaśnienia głównych cech proponowanego kredytu i jego skutków dla klienta.
Pośrednictwo kredytu hipotecznego mogą wykonywać wyłącznie pośrednicy i agenci (art. 47). Szczegóły wymagań opisuję w poradniku o tym, jak zostać doradcą kredytowym.
Sprawy firmowe trwają dłużej
Kredyty dla firm to osobny świat. Na przykład stały klient mojego biura budował halę produkcyjną i magazyn. Inwestycja wynosiła 4 mln zł, kapitał własny 500 000 zł, a kredyt inwestycyjny 3,5 mln zł. Taki proces jest dłuższy i bardziej złożony niż hipoteka, ponieważ bank analizuje nie tylko dochody, ale całą działalność firmy.
Kiedy ekspert mówi „nie”
Ta część dnia pracy eksperta kredytowego rzadko trafia do reklam. Czasem najlepszą rekomendacją jest odradzenie kredytu, nawet jeśli bank by go udzielił.
Przykład: klientka z polecenia, w trakcie rozwodu, potrzebowała kredytu na spłatę męża. Po wyliczeniu raty, przy dwójce dzieci i jednym zobowiązaniu gotówkowym, uznałem, że kredyt może rozsadzić jej budżet. Odradziłem go, choć mogłem na tej sprawie zarobić.
Nie jesteś od wciskania kredytów. Jesteś od podejmowania wraz z klientem dobrych decyzji finansowych. W finansach zaufanie jest kapitałem, a takie decyzje budują je na lata.
Skąd ekspert kredytowy ma klientów
To pytanie słyszę najczęściej od osób, które myślą o tym zawodzie. Odpowiedź jest mniej efektowna, niż by chciały: klientów buduje się etapami.
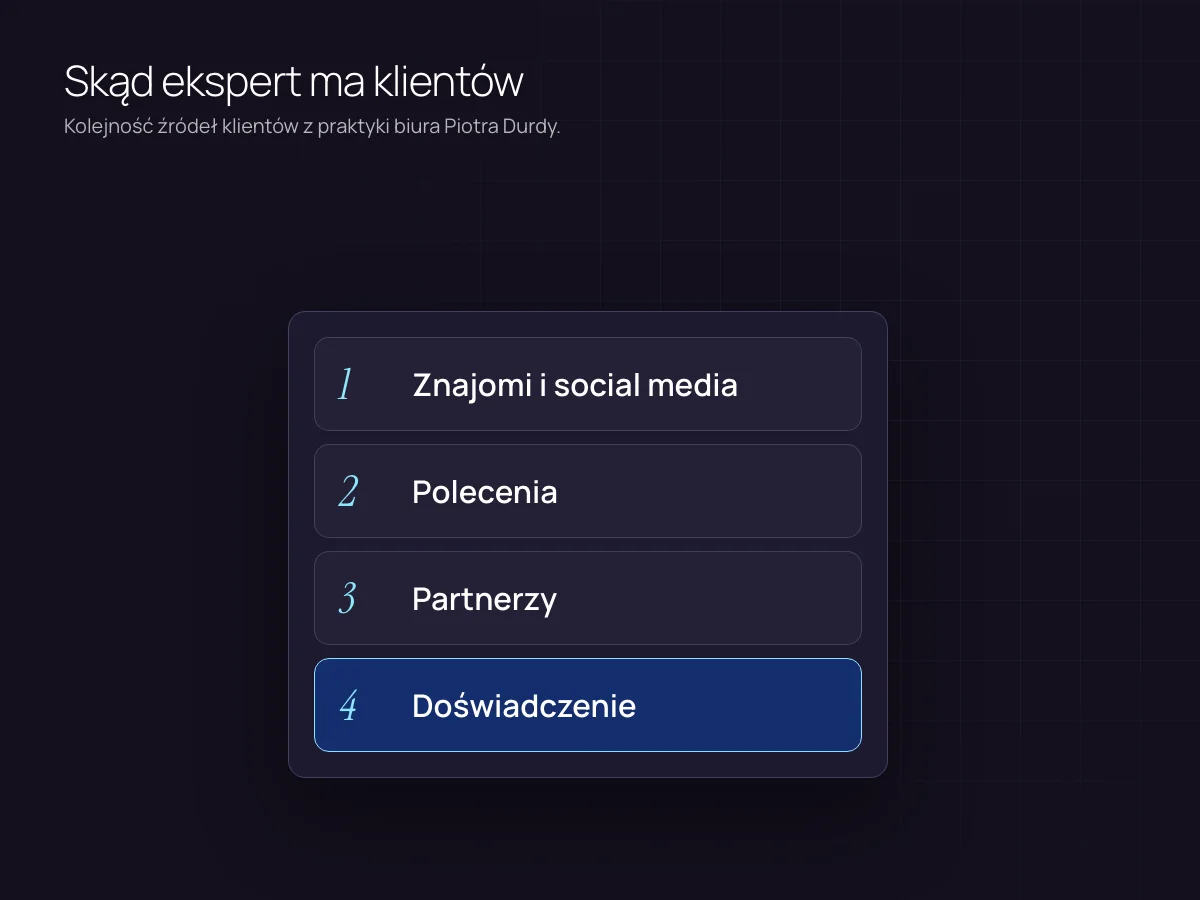
- Znajomi, rodzina i media społecznościowe. Na początku warto napisać do znajomych i pokazać w mediach społecznościowych, czym się zajmujesz. Jeśli ktoś nie wie, że zajmujesz się kredytami, to jak ma do Ciebie trafić?
- Polecenia. To kanał, który cenię najbardziej. Bardzo mi miło, gdy przychodzi klient, który dostał polecenie od kilku swoich znajomych.
- Partnerzy. Następnie dochodzi współpraca z partnerami, na przykład z biurami nieruchomości.
- Doświadczenie i wiedza. W końcu rośnie skuteczność: ta sama liczba klientów daje więcej udanych spraw.
Internet rozwijamy w biurze cały czas, jednak polecenia wciąż są dla mnie najcenniejsze. Dobrze pokazuje to historia Ani i Tomka.
Wskazówka: w pierwszych miesiącach traktuj pozyskiwanie klientów jako stały punkt dnia, a nie zadanie „na później”. Bez klientów nie ma praktyki, a bez praktyki trudno o kompetencje.
Historia z polecenia
Ania i Tomek trafili do mnie z polecenia znajomej. Budowę domu sfinansowali pożyczkami gotówkowymi i pożyczkami od rodziny zamiast kredytem hipotecznym na budowę. Raty w bankach wynosiły łącznie 8500 zł miesięcznie, do spłaty było około 350 000 zł, a do tego 150 000 zł pożyczek od rodziny. BIK mieli czysty, ale ledwo wiązali koniec z końcem.
Rozwiązaniem była konsolidacja z kwotą na cel dowolny, czyli spłatę rodziny, w jednym kredycie hipotecznym zabezpieczonym na nowym domu. Kredyt wyniósł 500 000 zł na 30 lat, a rata spadła do 3200 zł miesięcznie, z możliwością darmowych nadpłat. Na takich sprawach buduje się zaufanie, z którego później biorą się polecenia.
Narzędzia i AI w dniu pracy eksperta kredytowego
Dzień pracy eksperta kredytowego to również narzędzia: kalkulatory, porównywarki ofert banków, system do śledzenia spraw i coraz częściej AI. Pomagają porządkować dokumenty, przygotować notatki czy treści do mediów społecznościowych.
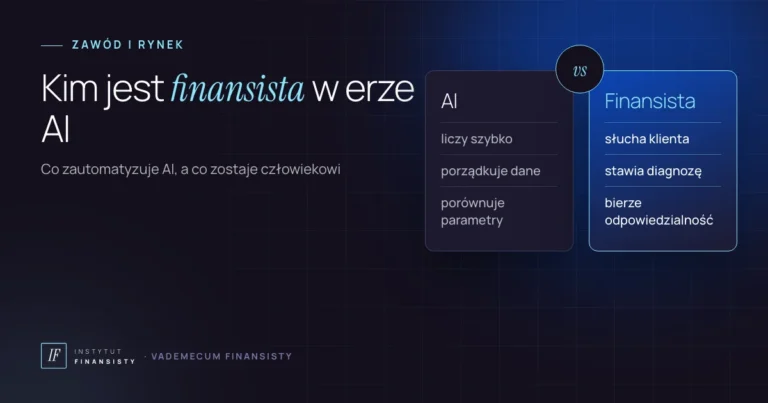
Według mnie większym zagrożeniem niż sama sztuczna inteligencja jest finansista korzystający z AI dla finansisty, który ją ignoruje. Narzędzia przyspieszą pracę, natomiast rozmowy, zaufania i odpowiedzialności za rekomendację nie zastąpią. Więcej piszę o tym w tekście o tym, kim jest finansista i jak AI zmienia ten zawód.
Czego trzeba się nauczyć, żeby tak pracować
Opisany wyżej dzień wymaga kilku umiejętności naraz. Przede wszystkim trzeba umieć rozmawiać z klientem i zadawać pytania, które wydobywają ryzyka. Następnie potrzebna jest znajomość produktów: kredytów hipotecznych, gotówkowych i firmowych. W końcu dochodzi analiza zdolności, dokumentów i pozyskiwanie klientów.
Dobrze widać to na przykładzie, który ćwiczymy w programie. Małżeństwo kupuje mieszkanie za 700 000 zł i ma 140 000 zł wkładu. On ma umowę o pracę z dochodem 9000 zł netto, ona prowadzi działalność od półtora roku. Do tego leasing auta, karta kredytowa z limitem i niewiele gotówki. Każdy z tych elementów wpływa na ocenę banku, więc ekspert musi wiedzieć, o co zapytać i co sprawdzić w pierwszej kolejności.
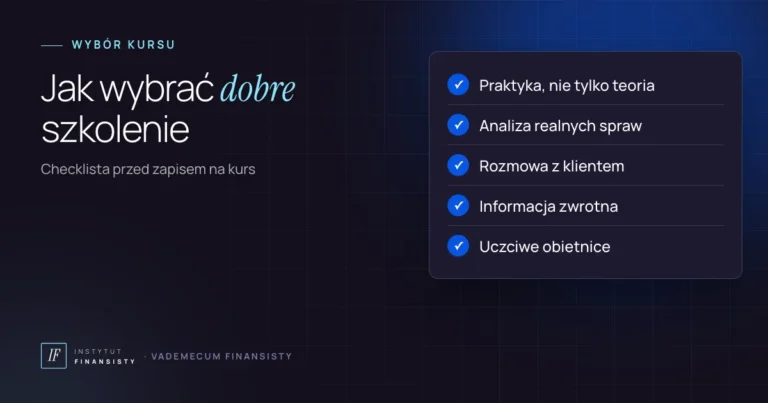
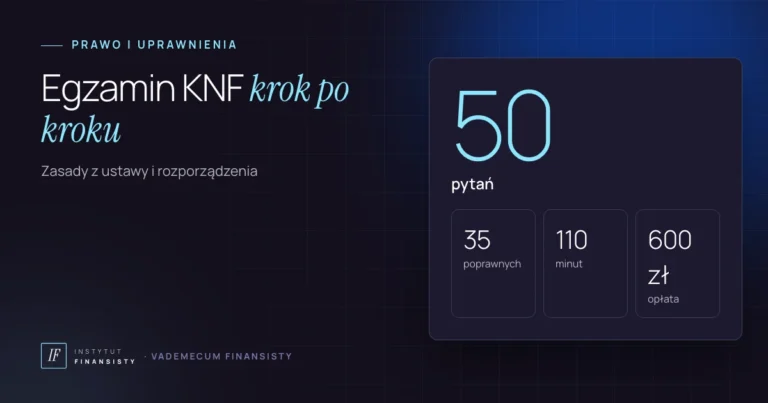
Wiedza bez praktyki nie tworzy eksperta. Dlatego warto wybrać naukę, w której są ćwiczenia rozmów i analiza realnych przypadków. Jak to ocenić, opisuję w tekście o tym, jak wybrać szkolenie doradcy kredytowego. Jeśli natomiast chcesz samodzielnie uzyskać zezwolenie jako pośrednik kredytu hipotecznego, czeka Cię również egzamin KNF.
Pierwsze sprawy pod okiem praktyka
Mój asystent Daniel przez 18 lat pracował w innej branży. Uczył się pod moim okiem, a pierwszych klientów, pozyskanych przez media społecznościowe, obsługiwał pod moim nadzorem. Taki start jest bezpieczniejszy zarówno dla nowej osoby, jak i dla klienta, ponieważ błędy wychwytuje ktoś doświadczony, zanim trafią do banku.
Czego nikt nie mówi o tym zawodzie
To nie jest łatwy zawód. Dochód zależy od liczby klientów i spraw doprowadzonych do końca, więc pierwsze miesiące bywają nierówne. Mechanizm prowizji, z przykładami i zastrzeżeniami, opisuję w artykule o tym, ile zarabia doradca kredytowy.
Poza tym bierzesz odpowiedzialność za decyzje, które klient będzie spłacał przez lata. Musisz też stale się uczyć, ponieważ zmieniają się oferty banków i przepisy. Jednocześnie rynek jest duży. Według danych Związku Przedsiębiorstw Finansowych podmioty z sektora pośrednictwa uczestniczyły w 2025 roku w sprzedaży 157,13 tys. kredytów hipotecznych o wartości 72,05 mld zł (bank.pl).
Jeśli chcesz zobaczyć, jak uczyć się tej pracy krok po kroku, zajrzyj do 14 spotkań programu „Zawód Finansisty”. Natomiast jeśli zastanawiasz się, czy ten rytm dnia pasuje do Ciebie, sprawdź to na bezpłatnej konsultacji.
Ważne: ten artykuł ma charakter informacyjny i nie stanowi porady prawnej. Przepisy i wymagania KNF mogą się zmieniać – przed złożeniem wniosku sprawdź aktualne informacje na stronie knf.gov.pl.
Najczęstsze pytania
Składa się głównie z rozmów z klientami, analizy ich sytuacji finansowej, kompletowania dokumentów, przygotowania wniosków i kontaktu z bankami. Do tego dochodzi czas na pozyskiwanie klientów i naukę.
Na początku najczęściej od rodziny, znajomych i z mediów społecznościowych. Z czasem najważniejsze stają się polecenia zadowolonych klientów, a potem współpraca z partnerami, na przykład z biurami nieruchomości.
Część pracy, na przykład rozmowy, analizę i zbieranie dokumentów, da się prowadzić zdalnie. To, ile spraw wymaga spotkań, zależy od klientów, rodzaju kredytu i sposobu współpracy z bankami.
Nie ma jednej odpowiedzi. Kredyt gotówkowy bywa szybszy, hipoteka wymaga więcej dokumentów i etapów, a kredyt inwestycyjny dla firmy jest zwykle najbardziej złożony i trwa najdłużej.
Pośrednictwo kredytu hipotecznego mogą wykonywać wyłącznie pośrednicy kredytu hipotecznego i agenci wpisani do rejestru prowadzonego przez KNF. Status konkretnej osoby lub firmy można sprawdzić w tym rejestrze.
AI przyspiesza część pracy, ale nie zastąpi rozmowy, zaufania i odpowiedzialności za rekomendację. Większym zagrożeniem jest ekspert korzystający z AI dla eksperta, który te narzędzia ignoruje.