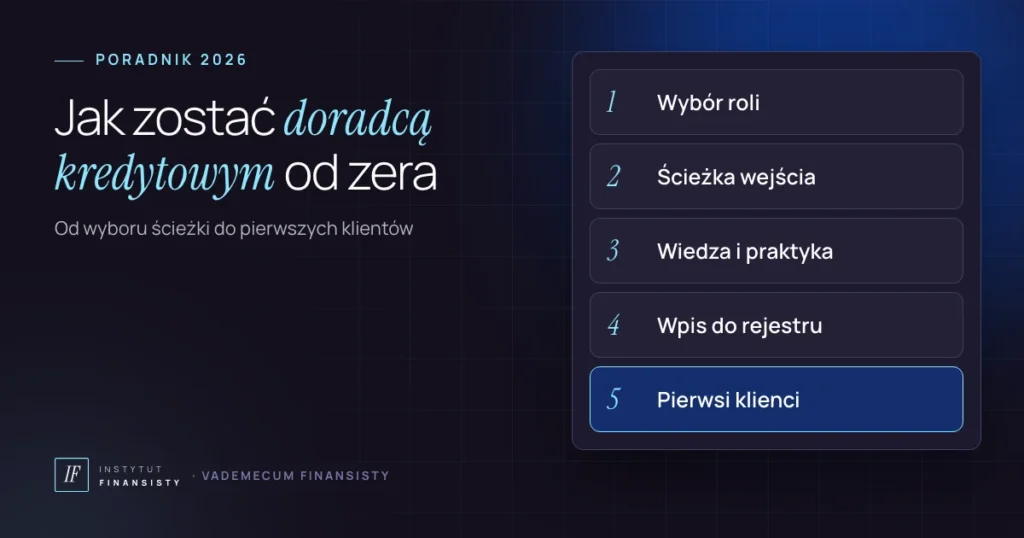
- Doradcą kredytowym zostajesz, wybierając jedną z prawnych ról: pracownika pośrednika, agenta albo samodzielnego pośrednika kredytu hipotecznego z zezwoleniem KNF.
- Nie ma „licencji doradcy kredytowego”. Wymagania dotyczą pośrednictwa: wykształcenie co najmniej średnie, niekaralność, egzamin i wpis do rejestru KNF.
- Egzamin przed Komisją przy KNF to 50 pytań, do zaliczenia trzeba 35 poprawnych odpowiedzi, a test trwa 110 minut.
- Najwięcej czasu zajmuje nie formalność, tylko nauka analizy i rozmowy z klientem na prawdziwych sprawach.
- Zarobki zależą od liczby i rodzaju spraw. Nikt uczciwy nie poda Ci stałej kwoty na start.
Pytanie, jak zostać doradcą kredytowym, zadaje sobie wiele osób, które pracują dziś w sprzedaży, w obsłudze klienta albo w innej branży i interesują się finansami. Najczęściej boją się, że bez studiów i bez banku w CV nie mają szans. W tym poradniku pokazuję drogę od zera: wymagania prawne, ścieżki wejścia, egzamin, naukę, pierwsze sprawy i klientów.
Piszę z perspektywy praktyka. W finansach jestem od 2020 roku, zaczynałem jako agent w jednym z lokalnych biur kredytowych, a dziś prowadzę w Stalowej Woli biuro z zespołem ekspertów kredytowych. Dlatego opisuję nie tylko przepisy, ale również to, co naprawdę decyduje o tym, czy ktoś zostaje w tym zawodzie.
Kim jest doradca kredytowy, ekspert i pośrednik?
W codziennym języku „doradca kredytowy”, „ekspert kredytowy” i „pośrednik” znaczą mniej więcej to samo. To osoba, która analizuje sytuację klienta, porównuje oferty banków, pomaga skompletować dokumenty i prowadzi sprawę do podpisania umowy. Prawo posługuje się jednak innymi pojęciami.
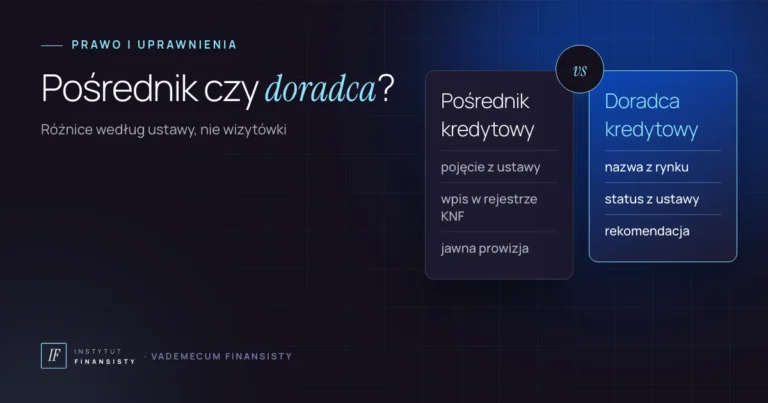
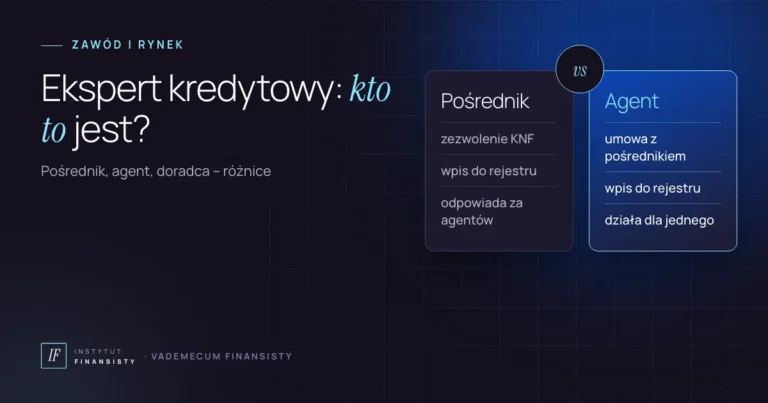
Ustawa o kredycie hipotecznym z 2017 roku mówi, że pośrednictwo kredytu hipotecznego mogą wykonywać wyłącznie pośrednicy kredytu hipotecznego oraz agenci (art. 47). Agent działa na podstawie umowy agencyjnej z jednym pośrednikiem. Natomiast pośrednik prowadzi działalność po uzyskaniu zezwolenia Komisji Nadzoru Finansowego i wpisie do rejestru (art. 48). Różnice między nazwami opisuję szerzej we wpisie ekspert kredytowy – kto to oraz w porównaniu pośrednik kredytowy a doradca kredytowy.
Ważny niuans: określenia „niezależny doradca” może używać tylko pośrednik albo jego agent, który nie otrzymuje od kredytodawcy prowizji ani innych korzyści (art. 25 ust. 3). Większość ekspertów kredytowych dostaje wynagrodzenie od banku, dlatego tej nazwy nie używa.
Czy doradcą kredytowym może zostać osoba bez studiów?
Tak. Nie istnieje państwowa licencja „doradcy kredytowego”. Regulowana jest natomiast działalność pośrednictwa, czyli to, kto i na jakich warunkach może przedstawiać klientom umowy o kredyt hipoteczny.
Dla osoby fizycznej, która chce dostać zezwolenie KNF, ustawa wymienia przede wszystkim (art. 49 ust. 1):
- pełną zdolność do czynności prawnych,
- brak prawomocnego skazania za określone umyślne przestępstwa, np. przeciwko mieniu, obrotowi gospodarczemu czy wiarygodności dokumentów, a także za przestępstwa skarbowe,
- wykształcenie co najmniej średnie lub średnie branżowe,
- zdany egzamin na pośrednika kredytu hipotecznego, nie później niż 2 lata przed złożeniem wniosku,
- oświadczenie o zobowiązaniu się do zawarcia umowy ubezpieczenia OC albo gwarancji.
Osoby, które ukończyły wyższe studia ekonomiczne lub prawnicze z tytułem magistra, są zwolnione z egzaminu (art. 49 ust. 2). Jednak to zwolnienie nie zastępuje praktyki. Z mojego doświadczenia wynika, że dyplom nie uczy rozmowy z klientem ani czytania jego dokumentów.
Trzy ścieżki: jak zostać doradcą kredytowym w praktyce
Jeśli chodzi o to, jak zostać doradcą kredytowym zgodnie z prawem, masz trzy podstawowe drogi wejścia. Każda wiąże się z innym zakresem odpowiedzialności, innymi formalnościami i innym tempem startu.
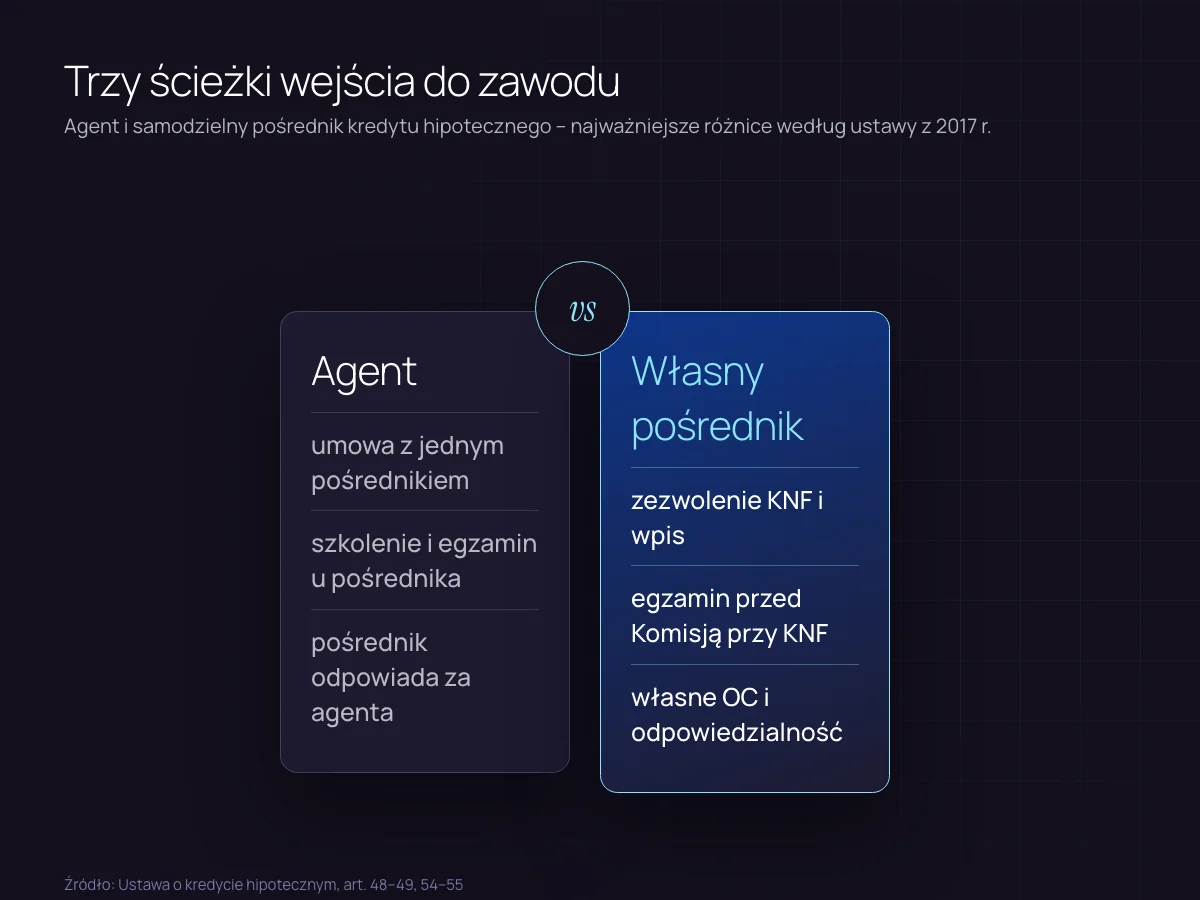
| Ścieżka | Na czyją rzecz działasz | Egzamin | Wpis do rejestru KNF | Kto odpowiada wobec klienta |
|---|---|---|---|---|
| Personel pośrednika (np. pracownik, współpracownik) | Pośrednika, u którego pracujesz | Szkolenie zakończone egzaminem, które zapewnia pośrednik (art. 58) | Nie jako odrębny podmiot | Pośrednik |
| Agent | Wyłącznie jednego pośrednika (umowa agencyjna) | Szkolenie i egzamin organizowane przez pośrednika (art. 54 ust. 4) | Tak, na wniosek pośrednika, w ciągu 14 dni (art. 56) | Pośrednik ponosi pełną odpowiedzialność za agenta (art. 54 ust. 3) |
| Samodzielny pośrednik kredytu hipotecznego | Własna działalność | Egzamin przed Komisją Egzaminacyjną przy KNF (art. 53) | Tak, z dniem wydania zezwolenia (art. 51) | Pośrednik, z obowiązkowym OC lub gwarancją (art. 55) |
Personel pośrednika
To najprostszy start organizacyjnie. Działasz w strukturze firmy, która ma już zezwolenie, procedury i kontakty z bankami. Natomiast pośrednik musi zapewnić, że jego personel odbył szkolenie zakończone egzaminem z zakresu wymaganego ustawą.
Agent
Agent jest przedsiębiorcą, ale współpracuje tylko z jednym pośrednikiem. Właśnie tak zaczynałem. Na początku musiałem nabyć bardzo dużo wiedzy, a dopiero z czasem budowałem bazę klientów, nabierałem doświadczenia i odwagi. W końcu otworzyłem własne biuro.
Własny pośrednik
To ścieżka dla osób, które chcą mieć pełną niezależność i są gotowe wziąć pełną odpowiedzialność. Wymaga egzaminu przed Komisją przy KNF, zezwolenia, ubezpieczenia OC lub gwarancji oraz własnego systemu pracy. Dlatego rzadko jest to dobry pierwszy krok dla osoby bez praktyki.
Istnieje również czwarta, rzadziej wybierana forma: powiązany pośrednik kredytu hipotecznego. Działa on na rzecz wyłącznie jednego kredytodawcy i może prowadzić działalność bez zezwolenia KNF, ale po wpisie do rejestru (art. 57). W takim układzie za jego działania odpowiada kredytodawca, a szkolenie zakończone egzaminem organizuje właśnie on. Taki pośrednik nie porównuje jednak ofert wielu banków, a to dla wielu klientów jest główny powód, żeby przyjść do eksperta.
Wskazówka: jeśli interesują Cię tylko kredyty gotówkowe i inne kredyty konsumenckie, obowiązuje osobny wpis w dziale drugim rejestru pośredników kredytowych. Egzaminu z ustawy o kredycie hipotecznym tam nie ma, ale działalność bez wpisu jest zagrożona grzywną do 100 000 zł (art. 59da i 59i ustawy o kredycie konsumenckim).
Egzamin KNF i wpis do rejestru – w skrócie
Egzamin na pośrednika kredytu hipotecznego przeprowadza Komisja Egzaminacyjna dla Pośredników Kredytu Hipotecznego, którą obsługuje Urząd KNF. Szczegóły, zakres wiedzy i sposób nauki opisuję w osobnym artykule o tym, jak wygląda egzamin KNF na pośrednika kredytu hipotecznego. Najważniejsze liczby:
- test jednokrotnego wyboru z 50 pytań, do zaliczenia potrzeba co najmniej 35 poprawnych odpowiedzi (art. 53 ust. 2 i 5),
- egzamin trwa 110 minut, a zaznaczenie więcej niż jednej odpowiedzi liczy się jako błąd (rozporządzenie, § 9 i § 17),
- opłata egzaminacyjna według rozporządzenia wynosi 600 zł,
- egzamin odbywa się co najmniej dwa razy w roku, a komunikat o terminie KNF publikuje nie później niż dwa miesiące wcześniej,
- od uchwały z wynikiem przysługuje odwołanie w ciągu 14 dni.
Po zdanym egzaminie składasz wniosek o zezwolenie. Dołączasz do niego m.in. zaświadczenie z Krajowego Rejestru Karnego (art. 50). Następnie KNF wydaje decyzję w terminie 30 dni od złożenia wniosku i z urzędu wpisuje pośrednika do rejestru (art. 51).
Czego trzeba się nauczyć, aby zostać doradcą kredytowym
Kiedy ktoś pyta mnie, jak zostać doradcą kredytowym, odpowiadam, że formalności to najkrótsza część drogi. Najwięcej czasu zajmuje nauka, ponieważ klient przychodzi z konkretnym życiem, a nie z przykładem z podręcznika. Wiedza bez praktyki nie tworzy eksperta.
Przede wszystkim musisz opanować kilka obszarów:
- Rozmowa i diagnoza. Najpierw diagnoza, później rekomendacja. Podobnie jak lekarz nie wypisuje recepty, zanim zrozumie objawy, tak Ty nie proponujesz banku, zanim poznasz sytuację klienta.
- Produkty. Kredyty hipoteczne, gotówkowe, konsolidacyjne i firmowe, a także ubezpieczenia, które zwykle im towarzyszą.
- Analiza zdolności. Źródła dochodu, rodzaje umów, działalność gospodarcza, zobowiązania, historia w BIK.
- Dokumenty i proces. Co zebrać, w jakiej kolejności i jak przygotować wniosek, żeby nie wracał z bankowymi pytaniami.
- Obowiązki informacyjne. Pośrednik i agent muszą m.in. poinformować klienta o prowizji, którą otrzymują od kredytodawcy (art. 17).
Analiza w praktyce: dwa przykłady
Na szczegóły pozornie drobne trzeba uważać. Na przykład klient deklaruje 6000 zł na umowie o pracę, a po głębszej analizie wychodzi przerwa w zatrudnieniu między umowami. W efekcie sprawa się komplikuje. Twoim zadaniem jest wyłapać to wcześnie, a nie po odmowie z banku.
Dobra analiza potrafi też odwrócić sytuację, która wydaje się przegrana. Miałem parę klientów, którzy sami złożyli wnioski o kredyt hipoteczny w dwóch bankach i dostali dwie odmowy. Powodem była strata z działalności gospodarczej w 2024 roku. Po analizie okazało się jednak, że 2025 rok i bieżący są mocno na plusie. Wybrałem więc bank, który nie bierze 2024 roku pod uwagę przy badaniu zdolności, i kredyt został przyznany. Tego nie da się zrobić bez znajomości procedur poszczególnych banków.
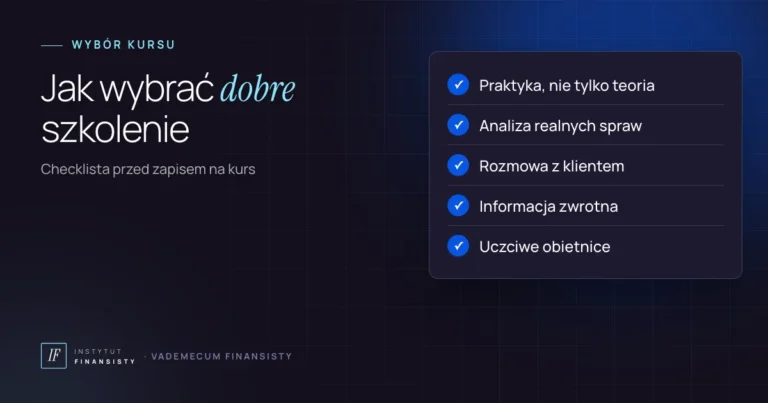
Jeśli zastanawiasz się, gdzie się tego uczyć, przeczytaj, jak wybrać szkolenie doradcy kredytowego i na co uważać przy krótkich kursach.
Z praktyki: Daniel, dziś mój asystent, przez 18 lat pracował w dużej firmie w Stalowej Woli, w zupełnie innej branży. Interesował się nadpłacaniem kredytu i pomagał kolegom planować nadpłaty. Kiedy kupował większe mieszkanie, trafił do mnie na konsultację kredytową i dostał propozycję współpracy. Najpierw uczył się pod moim okiem, następnie odszedł z poprzedniej pracy, a pierwszych klientów, pozyskanych przez media społecznościowe, obsługiwał pod moim nadzorem. Poprzez swoją odpowiedzialność i chęć do działania świetnie odnajduje się w branży finansowej.
Ile zarabia doradca kredytowy na początku?
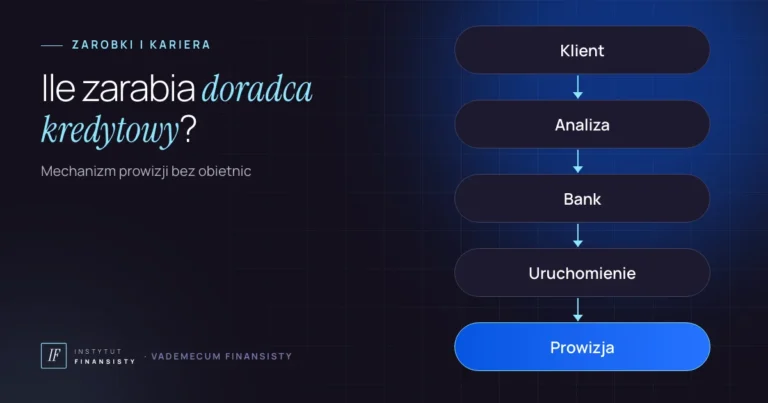
Uczciwa odpowiedź brzmi: to zależy. W modelu pośrednictwa wynagrodzenie zwykle płaci bank po uruchomieniu kredytu, a stawki różnią się między bankami i modelami współpracy. Na początku sprawy trwają dłużej, a klientów jest mniej.
Dla ilustracji mechanizmu: przy kredycie hipotecznym na 500 000 zł, uśredniając stawki, w moim biurze prowizja banku wynosi około 2% kwoty, czyli około 10 000 zł za taką sprawę. To nie jest obietnica zarobków. Jest to wyłącznie przykład, jak liczy się prowizję, a od tej kwoty zależy również podział z pośrednikiem i koszty działalności. Pamiętaj również o kosztach. Samodzielny pośrednik płaci za obowiązkowe ubezpieczenie OC lub gwarancję, narzędzia, marketing i własny czas na sprawy, które nie kończą się umową. Poza tym prowizja trafia na konto dopiero po uruchomieniu kredytu, a od pierwszej rozmowy do tego momentu mija zwykle sporo czasu. Dlatego na start warto mieć finansową poduszkę. Więcej o widełkach i ich źródłach piszę w tekście ile zarabia doradca kredytowy.
Rynek daje przestrzeń do pracy. Według danych Związku Przedsiębiorstw Finansowych w 2025 roku z udziałem pośredników udzielono 157,13 tys. kredytów hipotecznych o wartości 72,05 mld zł (BANK.pl, dane ZPF). Z kolei w pierwszym półroczu 2026 roku wartość kredytów mieszkaniowych wyniosła według BIK 74,0 mld zł, o 59,7% więcej niż rok wcześniej (BANK.pl, raport BIK).
Skąd doradca kredytowy bierze klientów?
Na wynik najmocniej wpływa liczba klientów. Dlatego od pierwszego dnia warto myśleć o tym, skąd przyjdą. Moja kolejność wygląda tak:
- Na początku: rodzina, znajomi i media społecznościowe. Jeśli ktoś nie wie, że zajmujesz się kredytami, to jak ma do Ciebie trafić?
- Następnie: polecenia od zadowolonych klientów. To kanał, który cenię najbardziej. Bardzo mi miło, gdy przychodzi klient, który dostał polecenie od kilku swoich znajomych.
- Później: partnerzy, np. biura nieruchomości.
- W końcu: doświadczenie i wiedza, które zwiększają skuteczność, czyli odsetek spraw doprowadzonych do końca.
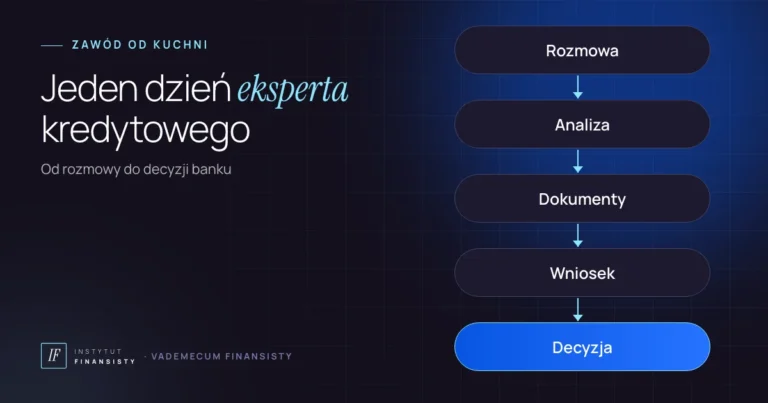
W finansach zaufanie jest kapitałem. Polecenia nie biorą się z reklamy, tylko z dobrze poprowadzonych spraw. Jak to wygląda na co dzień, opisuję we wpisie o tym, jak wygląda dzień pracy eksperta kredytowego.
Najczęstsze błędy osób, które chcą zostać doradcą kredytowym
Większość problemów na starcie powtarza się u różnych osób. Poniżej te, które widzę najczęściej:
- Rekomendacja przed diagnozą. Podanie „najlepszego banku” po dwóch minutach rozmowy kończy się zwykle odmową albo złą decyzją klienta.
- Myślenie jak sprzedawca. Nie jesteś od wciskania kredytów. Jesteś od podejmowania wraz z klientem dobrych decyzji finansowych.
- Brak słuchania. Umiejętność słuchania uważam za cechę numer jeden finansisty. Najważniejsze informacje klient podaje często mimochodem.
- Nauka wyłącznie z teorii. Testy i webinary nie zastąpią spraw prowadzonych pod okiem kogoś doświadczonego.
- Ukrywanie, czym się zajmujesz. Bez komunikacji w mediach społecznościowych i wśród znajomych trudno o pierwsze sprawy.
- Oczekiwanie szybkich wyników. Najpierw kompetencja. Później wynik.
Czasem najlepsza rekomendacja brzmi „nie teraz”. Klientka z polecenia, w trakcie rozwodu, potrzebowała kredytu na spłatę męża. Po wyliczeniu raty, przy dwójce dzieci i jednym zobowiązaniu gotówkowym, uznałem, że kredyt może jej rozsadzić budżet. Dlatego go odradziłem, choć mogłem na tej sprawie zarobić. Właśnie z takich decyzji rodzi się zaufanie, a w efekcie również polecenia.
Wskazówka: zanim zainwestujesz w kurs albo założysz działalność, sprawdź w publicznym rejestrze KNF, kto jest pośrednikiem, a kto agentem. Rejestr jest bezpłatny i pomaga zrozumieć, jak wygląda rynek w Twojej okolicy.
Plan na 90 dni: jak zostać doradcą kredytowym krok po kroku
Poniższy plan pokazuje, jak zostać doradcą kredytowym w rozsądnym tempie. To jednak ramy, a nie sztywny harmonogram. Tempo zależy od Twojego czasu, ścieżki i tego, kto Cię uczy.
- Dni 1–30: decyzja i podstawy. Wybierz ścieżkę (personel, agent, własny pośrednik). Poznaj ustawę o kredycie hipotecznym, rodzaje kredytów i podstawy analizy zdolności. Sprawdź, czy spełniasz wymagania formalne.
- Dni 31–60: praktyka na przykładach. Analizuj realne przypadki, np. małżeństwo kupujące mieszkanie za 700 000 zł z wkładem 140 000 zł, gdzie jedna osoba ma umowę o pracę, a druga działalność od półtora roku. Ćwicz rozmowy i ofertowanie w formie odgrywania ról.
- Dni 61–90: pierwsze sprawy pod nadzorem. Poinformuj znajomych i obserwujących, czym się zajmujesz. Prowadź pierwsze sprawy z kimś, kto sprawdzi Twoją analizę, zanim wniosek trafi do banku. Równolegle przygotuj formalności związane z wybraną ścieżką.
Czy można zacząć obok etatu?
Wiele osób zaczyna naukę zawodu, nie rzucając od razu obecnej pracy. To rozsądne, ponieważ pierwsze miesiące to głównie nauka, a nie przychody. Trzeba jednak liczyć się z tym, że klienci kredytowi oczekują kontaktu także w ciągu dnia, a banki pracują w swoich godzinach. W pewnym momencie zwykle przychodzi więc decyzja, czy przejść na ten zawód w pełni. Najlepiej podjąć ją wtedy, gdy masz za sobą pierwsze sprawy i widzisz, skąd przychodzą klienci.
Takiej pracy uczymy w programie „Zawód Finansisty”, który ma 14 spotkań w czterech etapach: od rozmowy z klientem, przez produkty i analizę, po system pracy i pozyskiwanie klientów. Od czwartego spotkania ćwiczymy w formie odgrywania ról, a pierwsze realne sprawy uczestnicy prowadzą pod nadzorem. Program nie zastępuje egzaminu ani wpisu do rejestru KNF. Jeśli chcesz sprawdzić, czy ta droga jest dla Ciebie, umów się na bezpłatną konsultację.
Szerzej o tym, czym jest ten zawód i jak wpływa na niego sztuczna inteligencja, piszę w artykule kim jest finansista. Wszystkie wpisy o starcie w zawodzie znajdziesz w kategorii Jak zostać finansistą.
Ważne: ten artykuł ma charakter informacyjny i nie stanowi porady prawnej. Przepisy i wymagania KNF mogą się zmieniać – przed złożeniem wniosku sprawdź aktualne informacje na stronie knf.gov.pl.
Najczęstsze pytania
Egzamin przed Komisją Egzaminacyjną przy KNF zdaje osoba, która chce działać jako samodzielny pośrednik kredytu hipotecznego. Agent przechodzi szkolenie i egzamin organizowany przez pośrednika, a osoby z tytułem magistra po studiach ekonomicznych lub prawniczych są z tych egzaminów zwolnione.
Tak, ustawa nie wymaga stażu w bankowości. Wymaga natomiast m.in. co najmniej średniego wykształcenia, niekaralności za określone przestępstwa i zdanego egzaminu, a w praktyce najwięcej daje nauka pod okiem doświadczonego eksperta.
Nie. Wystarczy wykształcenie co najmniej średnie lub średnie branżowe. Studia magisterskie ekonomiczne lub prawnicze zwalniają jedynie z obowiązku zdania egzaminu.
To zależy od ścieżki i tempa nauki. Sam wpis agenta KNF robi w ciągu 14 dni od wniosku pośrednika, a decyzję o zezwoleniu dla pośrednika wydaje w ciągu 30 dni, jednak dużo dłużej trwa zdobycie wiedzy i praktyki na prawdziwych sprawach.
Na początku wiele osób uczy się zawodu obok obecnej pracy. Trzeba jednak pamiętać, że klienci kredytowi oczekują dostępności, a pierwsze sprawy wymagają czasu i nadzoru.
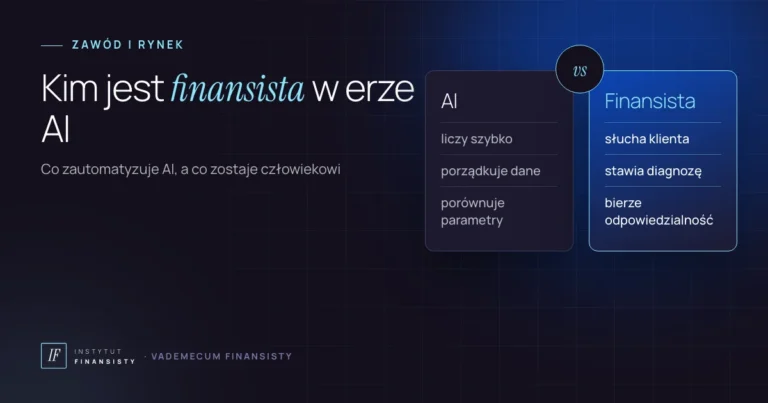
AI przyspiesza liczenie i porządkowanie dokumentów, ale nie przejmuje odpowiedzialności za decyzję klienta ani rozmowy o jego sytuacji. Większym zagrożeniem jest finansista, który korzysta z AI, dla tego, który ją ignoruje.
Źródła
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720)
- Rozporządzenie w sprawie egzaminu na pośrednika kredytu hipotecznego (tekst jednolity Dz.U. 2020 poz. 1519)
- Ustawa o kredycie konsumenckim (tekst jednolity Dz.U. 2025 poz. 1362)
- BANK.pl: Sektor pośrednictwa finansowego zakończył rok 2025 ze wzrostami (dane ZPF), 17.03.2026
- BANK.pl: Pierwsze półrocze 2026 r. pod znakiem wzrostów – raport BIK, 30.07.2026
- Komisja Nadzoru Finansowego