- Ekspert kredytowy to osoba, która pomaga klientowi dobrać kredyt i przeprowadza go przez cały proces w banku. Porównuje oferty, liczy zdolność i kompletuje dokumenty.
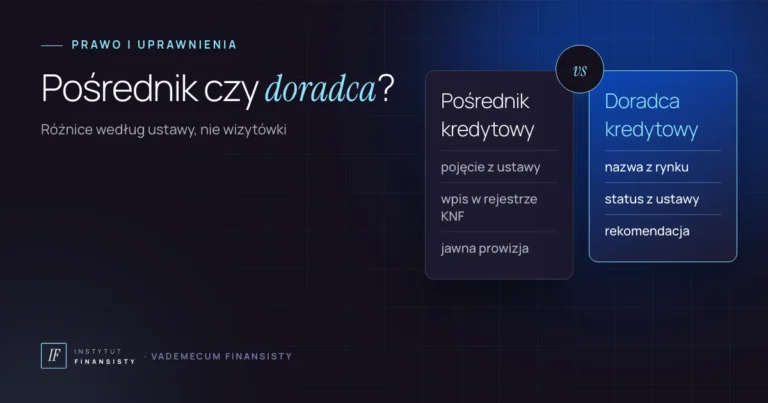
- Ustawa nie zna nazwy „ekspert kredytowy”. Prawnie to zwykle pośrednik kredytu hipotecznego albo jego agent, wpisany do rejestru KNF.
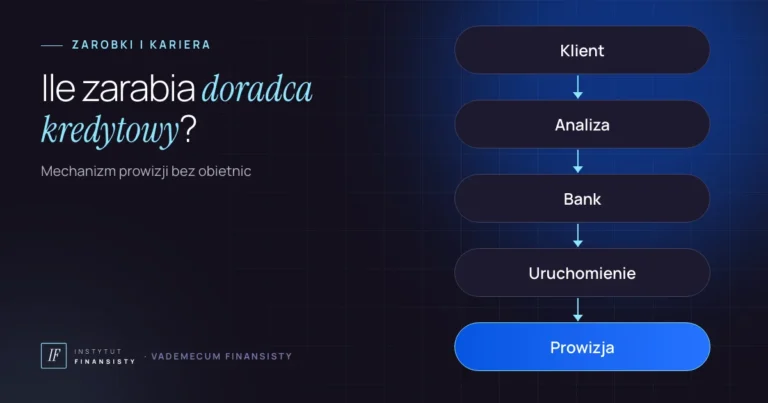
- Najczęściej wynagrodzenie płaci bank po uruchomieniu kredytu. Klient musi jednak dostać informację o tej prowizji.
- Nazwę „niezależny doradca” może stosować tylko pośrednik, który nie bierze prowizji od banków.
- Status eksperta sprawdzisz bezpłatnie w rejestrze pośredników kredytowych na stronie KNF.
Ekspert kredytowy to dziś jedna z najczęściej spotykanych nazw w branży kredytowej. Widzisz ją na wizytówkach, w mediach społecznościowych i w ogłoszeniach o pracy. Jednak za tą nazwą stoją konkretne role opisane w ustawie, a różnice między nimi mają znaczenie zarówno dla klienta, jak i dla osoby, która myśli o tym zawodzie.
Nazywam się Piotr Durda i od 2020 roku pracuję w finansach. Zaczynałem jako agent w lokalnym biurze kredytowym, dziś prowadzę własne biuro z zespołem ekspertów. Dlatego w tym artykule pokażę, kim jest ekspert kredytowy od strony prawa i od strony codziennej pracy.
Ekspert kredytowy – definicja w jednym zdaniu
Ekspert kredytowy to osoba, która w imieniu klienta analizuje jego sytuację, porównuje oferty kilku banków, pomaga złożyć wniosek i prowadzi sprawę aż do uruchomienia kredytu. Przede wszystkim jest więc przewodnikiem po procesie, który dla większości ludzi jest jednorazowy i stresujący.
Warto jednak wiedzieć jedną rzecz. Ustawa o kredycie hipotecznym w ogóle nie używa słowa „ekspert”. Posługuje się natomiast pojęciami: pośrednik kredytu hipotecznego, agent, powiązany pośrednik i usługi doradcze. Nazwa „ekspert kredytowy” to określenie rynkowe, a nie tytuł zawodowy.
W efekcie dwie osoby z tym samym napisem na wizytówce mogą działać w zupełnie innych modelach. Jedna może być agentem dużego pośrednika, a druga właścicielką własnej firmy z zezwoleniem KNF.
Skąd wzięła się nazwa „ekspert kredytowy”
Kluczowy jest tu art. 25 ustawy o kredycie hipotecznym. Usługi doradcze, czyli przedstawianie klientowi rekomendacji co do konkretnej umowy, mogą świadczyć tylko kredytodawca, pośrednik kredytu hipotecznego oraz agent.
Co więcej, ustawa ogranicza używanie słów „doradca” i „doradztwo”. Nie mogą ich stosować w nazwie i reklamie kredytodawca, powiązany pośrednik ani agent powiązanego pośrednika, jeśli świadczą usługi doradcze. Natomiast określenie „niezależny doradca” jest zarezerwowane dla pośrednika (lub jego agenta), który nie dostaje od kredytodawcy prowizji ani innych korzyści.
Właśnie dlatego wielu pośredników opłacanych przez banki przyjęło neutralne słowo „ekspert”. Nie jest to więc zabieg marketingowy bez znaczenia, tylko odpowiedź rynku na przepisy.
Ekspert kredytowy, pośrednik, agent i doradca – tabela różnic
Poniższa tabela porządkuje role, które kryją się za nazwą ekspert kredytowy. Opiera się na art. 4, 47, 48, 54 i 57 ustawy o kredycie hipotecznym.
| Rola | Na czyją rzecz działa | Co musi mieć | Kto odpowiada za jego działania |
|---|---|---|---|
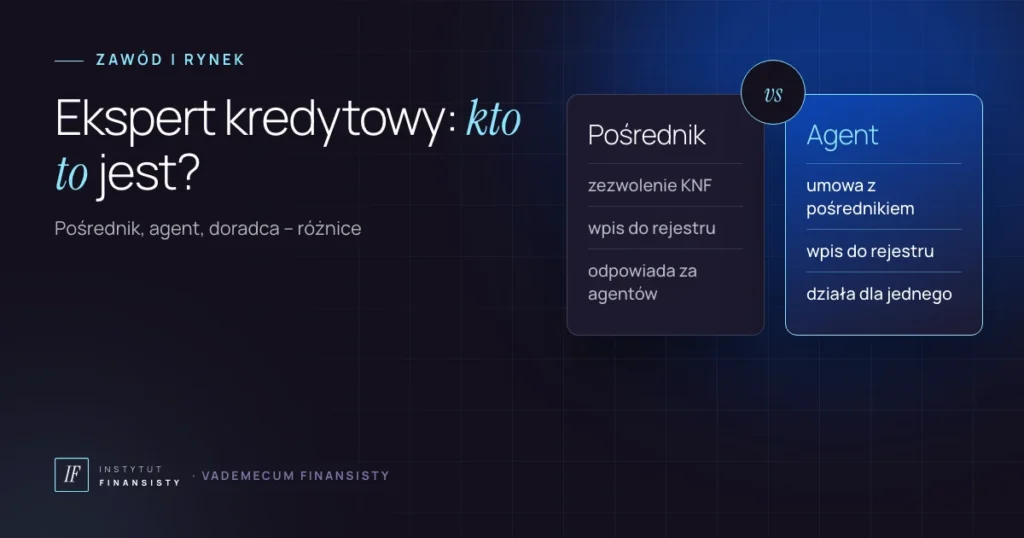
| Pośrednik kredytu hipotecznego | Przedstawia klientom oferty kredytodawców, za wynagrodzeniem | Zezwolenie KNF i wpis do rejestru pośredników kredytowych | Sam pośrednik, także za swoich agentów |
| Agent | Wyłącznie jeden pośrednik, na podstawie umowy agencyjnej | Wpis do rejestru (na wniosek pośrednika) | Pośrednik, który go zatrudnia |
| Powiązany pośrednik | Jeden kredytodawca lub ograniczona grupa kredytodawców | Wpis do rejestru; przy jednym kredytodawcy bez zezwolenia KNF | Kredytodawca |
| Niezależny doradca | Klient, który płaci za usługę | Status pośrednika lub agenta bez prowizji od kredytodawców | Pośrednik |
Jak widać, „ekspert kredytowy” może być każdą z tych ról. Dlatego zawsze warto zapytać, w jakim modelu działa konkretna osoba.
Pośrednik kredytu hipotecznego
Według art. 4 pkt 15 to przedsiębiorca, który nie jest kredytodawcą i za wynagrodzeniem przedstawia lub oferuje klientom umowy o kredyt hipoteczny. Może też pomagać w dokumentach albo zawierać umowy w imieniu kredytodawcy. Działalność zaczyna dopiero po uzyskaniu zezwolenia KNF i wpisie do rejestru (art. 48).
Agent
Agent działa w imieniu i na rzecz wyłącznie jednego pośrednika (art. 4 pkt 1). Podstawą jest umowa agencyjna, a agent również musi być wpisany do rejestru (art. 54). Co ważne, pośrednik ponosi pełną odpowiedzialność za działania swojego agenta. Właśnie tak zaczynałem w 2020 roku.
Kto płaci, gdy pracuje ekspert kredytowy
W najpopularniejszym modelu wynagrodzenie płaci bank. Prowizja trafia do pośrednika po uruchomieniu kredytu, a pośrednik rozlicza się dalej ze swoimi agentami. Dla klienta usługa bywa więc bezpłatna, choć nie zawsze.
Ustawa wymaga jednak przejrzystości. Zgodnie z art. 17 pośrednik i agent, zanim zaczną pracę, przekazują klientowi na trwałym nośniku m.in. numer wpisu do rejestru i informację o prowizji od kredytodawcy. Jeśli kwota nie jest jeszcze znana, klient dostaje ją później w formularzu informacyjnym. Poza tym pośrednik informuje o opłatach pobieranych bezpośrednio od klienta.
Poza tym art. 16 ust. 3 ustawy dotyczy podmiotów, które świadczą usługi doradcze. Muszą one tak ułożyć wynagrodzenie personelu, aby umożliwiało działanie w najlepszym interesie klienta. W szczególności nie może ono zależeć od osiągnięcia określonych celów sprzedażowych. To ważny sygnał również dla kandydatów: w tym zawodzie liczy się jakość rekomendacji, a nie samo „domykanie” wniosków.
Szczegóły tego, ile w praktyce zarabia się w tym modelu, opisuję w osobnym tekście: ile zarabia doradca kredytowy.
Wskazówka: jeśli prowizja od banku Cię niepokoi, zapytaj eksperta wprost, ile banków porówna i dlaczego rekomenduje akurat tę ofertę. Dobry ekspert pokaże Ci zestawienie i uzasadni wybór liczbami.
Co robi ekspert kredytowy krok po kroku
Sama nazwa niewiele mówi o pracy. Dlatego rozpiszę typową sprawę hipoteczną tak, jak wygląda w moim biurze.
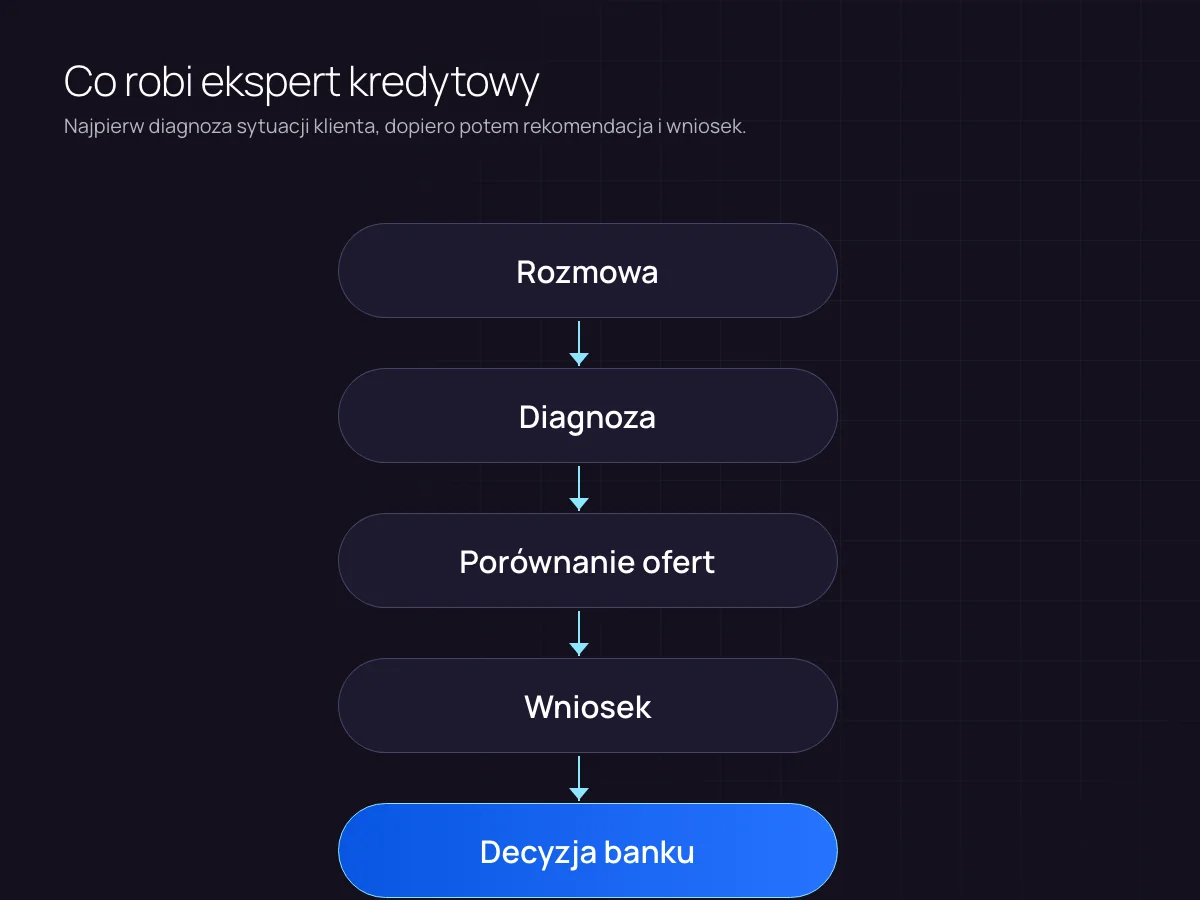
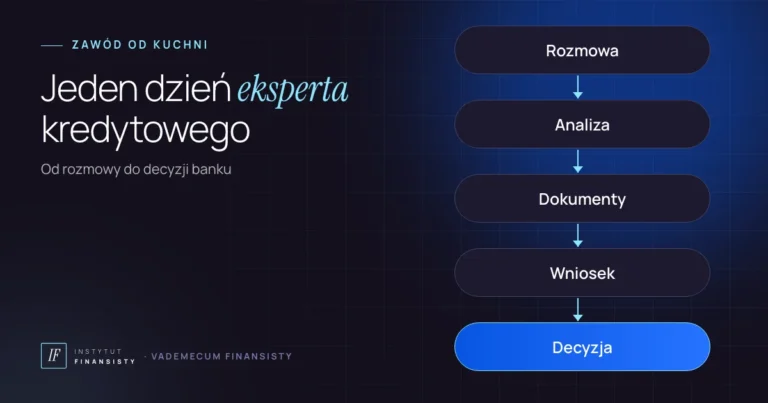
- Rozmowa. Najpierw słucham: jaki jest cel, jaka kwota, jaki budżet domowy, jakie plany na najbliższe lata.
- Diagnoza. Następnie analizuję dochody, zobowiązania, historię kredytową i formę zatrudnienia. To tu wychodzą rzeczy, o których klient nie wspomniał.
- Porównanie ofert. Potem zestawiam banki, które realnie pasują do sytuacji klienta, a nie tylko te z najniższą ratą w reklamie.
- Wniosek i dokumenty. Pomagam skompletować dokumenty i złożyć wniosek, a w trakcie odpowiadam na pytania analityka.
- Decyzja i umowa. W końcu omawiam z klientem decyzję i umowę, zanim ją podpisze.
Mam na ten temat jedną zasadę: „Najpierw diagnoza, później rekomendacja.” Lekarz nie wypisuje recepty, zanim zrozumie objawy. Ekspert kredytowy również nie powinien wskazywać banku, zanim pozna całą sytuację klienta. Więcej o tym, jak wygląda zwykły dzień, przeczytasz w tekście dzień pracy eksperta kredytowego.
Z praktyki: para klientów sama złożyła wnioski o kredyt hipoteczny w dwóch bankach. Dostała dwie odmowy, ponieważ działalność gospodarcza miała stratę w 2024 roku. Po analizie okazało się, że 2025 rok i bieżący są mocno na plusie. Wybrałem bank, który przy badaniu zdolności nie bierze pod uwagę 2024 roku. Kredyt został przyznany. Na tym polega różnica między składaniem wniosków na ślepo a diagnozą.
Czy ekspert kredytowy musi mieć wpis do rejestru KNF
Przy kredytach hipotecznych odpowiedź brzmi: tak. Art. 47 ustawy mówi, że pośrednictwo kredytu hipotecznego mogą wykonywać wyłącznie pośrednicy kredytu hipotecznego oraz agenci. Obie role wymagają wpisu do rejestru pośredników kredytowych.
Wymagania są jednak różne. Osoba fizyczna, która chce zostać pośrednikiem, potrzebuje zezwolenia KNF. Musi m.in. mieć pełną zdolność do czynności prawnych, co najmniej średnie wykształcenie, czystą kartotekę w zakresie wskazanych przestępstw i zdany egzamin na pośrednika kredytu hipotecznego (art. 49). Z egzaminu zwolnione są osoby z tytułem magistra po studiach ekonomicznych lub prawniczych.
Natomiast agent nie zdaje egzaminu w KNF. Według art. 54 odbywa szkolenie u pośrednika i zdaje egzamin przeprowadzony przez pośrednika, obejmujący zagadnienia z ustawy. Szczegóły opisuję w artykule egzamin KNF na pośrednika kredytu hipotecznego.
Jak sprawdzić, czy ekspert kredytowy działa legalnie
Rejestr pośredników kredytowych prowadzi KNF i udostępnia go na swojej stronie internetowej (art. 62). Składa się z dwóch działów: pierwszy obejmuje pośredników kredytu hipotecznego i agentów, a drugi pośredników kredytu konsumenckiego.
- Wejdź na stronę wyszukiwarki podmiotów KNF i wybierz rejestr pośredników kredytowych.
- Wpisz imię i nazwisko eksperta albo nazwę firmy lub NIP.
- Sprawdź, w którym dziale jest wpis i czy dana osoba jest pośrednikiem, czy agentem.
- U agenta zobacz, którego pośrednika reprezentuje. Ta informacja powinna też paść na początku współpracy.
Wskazówka: numer wpisu do rejestru musi znaleźć się w informacjach, które ekspert przekazuje klientowi przed rozpoczęciem usług. Jeśli go nie widzisz, poproś o niego.
Ekspert kredytowy a finansista i doradca finansowy
„Doradca finansowy” to określenie szersze i potoczne. Może dotyczyć oszczędzania, inwestycji albo ubezpieczeń. Ekspert kredytowy specjalizuje się natomiast w finansowaniu: kredytach hipotecznych, gotówkowych i firmowych.
W Instytucie Finansisty używam słowa „finansista” dla kogoś, kto łączy wiedzę produktową z analizą i rozmową z klientem. Moje biuro obsługuje klientów prywatnych i firmowych, a ja powtarzam zespołowi: „Nie jesteś od wciskania kredytów. Jesteś od podejmowania wraz z klientem dobrych decyzji finansowych.” Więcej o tym przeczytasz we wpisie kim jest finansista.
Czy praca jako ekspert kredytowy ma sens
Skala rynku jest duża. Według danych Związku Przedsiębiorstw Finansowych, opisanych przez bank.pl, w 2025 roku pośrednicy uczestniczyli w sprzedaży 157,13 tys. kredytów hipotecznych o wartości 72,05 mld zł. To o 9,6% więcej kredytów niż rok wcześniej.
Jednak to nie jest łatwy zawód. Na początku trzeba nabyć bardzo dużo wiedzy, a klienci nie przychodzą sami. Ja również budowałem bazę klientów stopniowo, zanim otworzyłem własne biuro. Najważniejsza cecha to według mnie umiejętność słuchania.
Jeśli zastanawiasz się, od czego zacząć, przeczytaj poradnik jak zostać doradcą kredytowym. Różnice prawne między rolami rozwijam też w tekście pośrednik kredytowy a doradca kredytowy. Z kolei sposób, w jaki przygotowuję nowe osoby, opisuję na stronie programu „Zawód Finansisty”. Najprościej jednak sprawdzić to w rozmowie, dlatego zapraszam na bezpłatną konsultację.
Kogo wybrać jako klient, a co z tego wynika dla kandydata
Klient powinien patrzeć na trzy rzeczy: wpis w rejestrze KNF, przejrzystą informację o wynagrodzeniu i sposób pracy. Dobry ekspert kredytowy zadaje dużo pytań, zanim cokolwiek zaproponuje. Poza tym potrafi powiedzieć „nie”, gdy kredyt mógłby zaszkodzić budżetowi klienta.
Pamiętam klientkę z polecenia, która w trakcie rozwodu potrzebowała kredytu na spłatę męża. Po wyliczeniu raty, przy dwójce dzieci i jednym zobowiązaniu gotówkowym, uznałem, że taki kredyt może rozsadzić jej budżet. Dlatego go odradziłem, choć mogłem na nim zarobić. Takie decyzje budują zaufanie, a w efekcie również polecenia, które są dla mnie najcenniejszym źródłem klientów.
Dla osoby, która myśli o tym zawodzie, wniosek jest podobny. Sama nazwa na wizytówce nic nie daje. Najpierw trzeba zrozumieć ramy prawne i wybrać ścieżkę: agent u pośrednika, praca u powiązanego pośrednika albo własna działalność z zezwoleniem KNF. Następnie przychodzi czas na wiedzę, praktykę i zaufanie klientów, bo „w finansach zaufanie jest kapitałem”.
Ważne: ten artykuł ma charakter informacyjny i nie stanowi porady prawnej. Przepisy i wymagania KNF mogą się zmieniać – przed złożeniem wniosku sprawdź aktualne informacje na stronie knf.gov.pl.
Najczęstsze pytania
To osoba, która pomaga klientowi wybrać i uzyskać kredyt, porównując oferty kilku banków. W świetle prawa zwykle działa jako pośrednik kredytu hipotecznego albo jego agent wpisany do rejestru KNF.
Przy kredytach hipotecznych tak. Pośrednictwo w tym zakresie mogą wykonywać tylko pośrednicy kredytu hipotecznego i agenci, a obie te role wymagają wpisu do rejestru pośredników kredytowych prowadzonego przez KNF.
Często tak, ponieważ wynagrodzenie płaci bank po uruchomieniu kredytu. Pośrednik musi jednak poinformować klienta o prowizji od banku i o ewentualnych opłatach pobieranych bezpośrednio od klienta.
Ekspert kredytowy zajmuje się kredytami i działa w reżimie ustawy o kredycie hipotecznym. Określenie doradca finansowy jest szersze i potoczne, może dotyczyć także oszczędzania, inwestycji czy ubezpieczeń.
Ustawa pozwala go używać tylko pośrednikowi, który nie jest powiązany z bankiem i nie dostaje od kredytodawców prowizji. Taki doradca jest wynagradzany przez klienta.
W praktyce tak, wielu ekspertów działa jako agenci. Agent pracuje na rzecz jednego pośrednika na podstawie umowy agencyjnej, a pośrednik odpowiada za jego działania.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (Dz.U. 2017 poz. 819)
- Tekst jednolity ustawy o kredycie hipotecznym (Dz.U. 2025 poz. 720)
- KNF – wyszukiwarka podmiotów i rejestry
- Bank.pl – Sektor pośrednictwa finansowego zakończył rok 2025 ze wzrostami (dane ZPF)