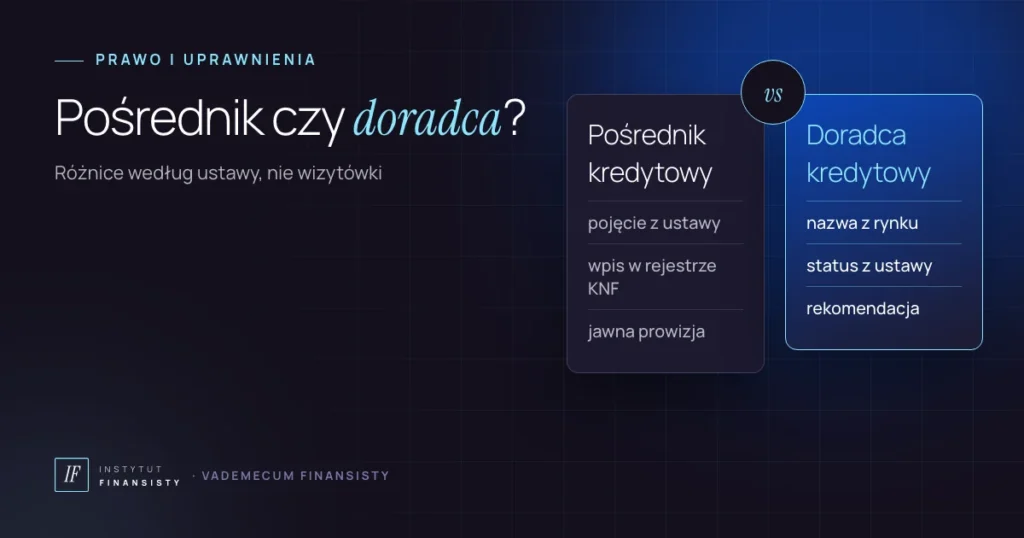
- Pośrednik kredytowy to pojęcie z ustawy, a doradca kredytowy to nazwa z rynku. Osoba nazywana doradcą zwykle działa jako pośrednik, agent albo pracownik jednego z nich.
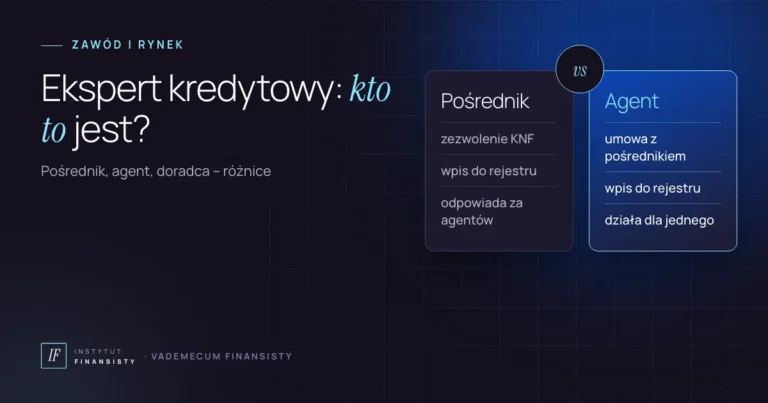
- Pośrednik kredytu hipotecznego potrzebuje zezwolenia KNF i wpisu do rejestru. Pośrednik kredytu konsumenckiego potrzebuje samego wpisu w dziale drugim rejestru.
- Agent działa w imieniu jednego pośrednika, a pośrednik odpowiada za jego działania.
- Określenia „niezależny doradca” może używać tylko pośrednik niepowiązany lub jego agent, który przy usługach doradczych nie bierze prowizji od kredytodawcy.
- Status każdej z tych osób sprawdzisz w publicznym rejestrze pośredników kredytowych na stronie KNF.
Pośrednik kredytowy i doradca kredytowy to dla wielu osób synonimy. W rozmowie z klientem tak to zwykle wygląda, jednak w prawie te słowa znaczą co innego. W tym artykule wyjaśniam, kogo ustawa nazywa pośrednikiem, skąd wziął się „doradca” i co z tego wynika dla klienta oraz dla osoby, która chce wejść do zawodu.
Przede wszystkim opieram się na dwóch ustawach: o kredycie hipotecznym (tekst jednolity z 2025 r.) i o kredycie konsumenckim (tekst jednolity z 2025 r.). Przy każdej zasadzie podaję numer przepisu, dlatego można go łatwo sprawdzić w źródle.
Pośrednik kredytowy a doradca kredytowy w skrócie
Najkrócej: pośrednik kredytowy to status prawny, a doradca kredytowy to najczęściej nazwa stanowiska albo usługi. Ustawa o kredycie hipotecznym nie zna zawodu „doradca kredytowy”. Zna natomiast pośrednika kredytu hipotecznego, agenta, powiązanego pośrednika oraz usługi doradcze.
Zgodnie z art. 47 tej ustawy pośrednictwo kredytu hipotecznego mogą wykonywać wyłącznie pośrednicy i agenci. W efekcie osoba, która na wizytówce ma „doradca kredytowy” i pomaga klientom w hipotekach, musi mieć jeden z tych statusów albo pracować u kogoś, kto go ma.
Kim jest pośrednik kredytowy według prawa
Co ciekawe, słowo „pośrednik” pojawia się w dwóch ustawach i za każdym razem dotyczy innego rodzaju kredytu. Dlatego warto je rozdzielić.
Pośrednik kredytu hipotecznego
Art. 4 pkt 15 ustawy o kredycie hipotecznym definiuje go jako przedsiębiorcę, który nie jest kredytodawcą i za wynagrodzeniem robi co najmniej jedną z trzech rzeczy. Najpierw może przedstawiać lub oferować konsumentom umowy o kredyt hipoteczny. Ponadto może pomagać w pracach przygotowawczych, na przykład w obsłudze dokumentów. W końcu może również zawierać umowy w imieniu kredytodawcy.
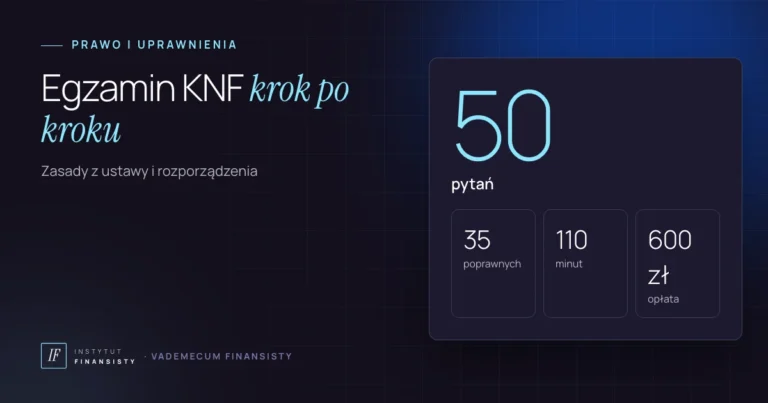
Taki pośrednik działa jednak dopiero po uzyskaniu zezwolenia KNF i wpisie do rejestru (art. 48 ust. 1). Zezwolenie wymaga m.in. niekaralności, co najmniej średniego wykształcenia i zdanego egzaminu albo dyplomu magistra ekonomii lub prawa (art. 49). Szczegóły opisuję w tekście o tym, jak wygląda egzamin KNF.
Pośrednik kredytowy przy kredycie konsumenckim
Ustawa o kredycie konsumenckim używa właśnie nazwy „pośrednik kredytowy” (art. 5 pkt 3). To przedsiębiorca inny niż kredytodawca, który uzyskuje korzyści majątkowe, dokonując czynności związanych z przygotowaniem, oferowaniem lub zawieraniem umowy o kredyt. Chodzi tu na przykład o kredyty gotówkowe.
Taki pośrednik kredytowy nie potrzebuje zezwolenia ani egzaminu. Działa natomiast po wpisie w dziale drugim rejestru (art. 59da ust. 1). Osobistym warunkiem jest niekaralność za określone przestępstwa (art. 59da ust. 2), a opłata za wniosek wynosi 600 zł (art. 59dc ust. 1).
Doradca kredytowy: nazwa z rynku, nie zawód z ustawy
Słowo „doradca” ma w ustawie o kredycie hipotecznym konkretne znaczenie. Art. 4 pkt 26 definiuje usługi doradcze jako przedstawianie konsumentowi rekomendacji co do co najmniej jednej umowy kredytowej. Co ważne, jest to usługa odrębna od samego pośrednictwa.
Ponadto usługi doradcze przy hipotekach może świadczyć wyłącznie kredytodawca, pośrednik albo agent (art. 25 ust. 1). Doradca kredytowy jest więc w praktyce pośrednikiem albo agentem, który oprócz pośrednictwa rekomenduje klientowi konkretną ofertę.
Kiedy nie wolno używać słowa „doradca”
Tu jest jednak szczegół, o którym mało kto wie. Jeżeli usługi doradcze świadczy kredytodawca, powiązany pośrednik albo agent powiązanego pośrednika, podmioty te nie mogą używać w nazwie, do opisu działalności ani w reklamie określeń „doradca” lub „doradztwo” (art. 25 ust. 2).
Kim jest niezależny doradca
Określenia „niezależny doradca” może używać tylko pośrednik, który nie jest powiązany, albo jego agent. Warunek jest jeden, ale istotny: nie otrzymują od kredytodawcy prowizji ani innego wynagrodzenia (art. 25 ust. 3). Zatem pośrednik kredytowy, który bierze prowizję od banku, nie może reklamować się jako niezależny doradca.
Wskazówka: jeśli na wizytówce lub w reklamie widzisz słowo „niezależny”, zapytaj wprost, czy dana osoba dostaje prowizję od banku. Odpowiedź od razu pokaże, czy ta nazwa jest użyta zgodnie z ustawą.
Agent i powiązany pośrednik kredytowy
Na rynku hipotek działają jeszcze dwie role. Przede wszystkim agent to przedsiębiorca, który działa w imieniu i na rzecz wyłącznie jednego pośrednika (art. 4 pkt 1). Pracuje na podstawie umowy agencyjnej i podlega wpisowi do rejestru (art. 54 ust. 1 i 2).
Co ważne, agent nie zdaje egzaminu przed komisją przy KNF. Zamiast tego odbywa szkolenie i zdaje egzamin organizowany przez pośrednika (art. 54 ust. 4 pkt 1 lit. d). Za wszystkie jego działania i zaniechania pełną i bezwarunkową odpowiedzialność ponosi pośrednik (art. 54 ust. 3).
Z kolei powiązany pośrednik działa na rzecz jednego kredytodawcy albo ich ograniczonej grupy (art. 4 pkt 16). Jeśli działa dla jednego kredytodawcy, nie potrzebuje zezwolenia, tylko wpisu (art. 57 ust. 1). Odpowiedzialność za niego ponosi wtedy kredytodawca (art. 57 ust. 2).
Kiedy zaczynałem w finansach, pracowałem jako agent w jednym z lokalnych biur zajmujących się kredytami. Na początku musiałem nabyć bardzo dużo wiedzy, zanim z czasem otworzyłem własne biuro. Dlatego wiem, że rola, od której się zaczyna, nie musi być rolą na całe życie.
Jak zarabia pośrednik kredytowy, a jak niezależny doradca
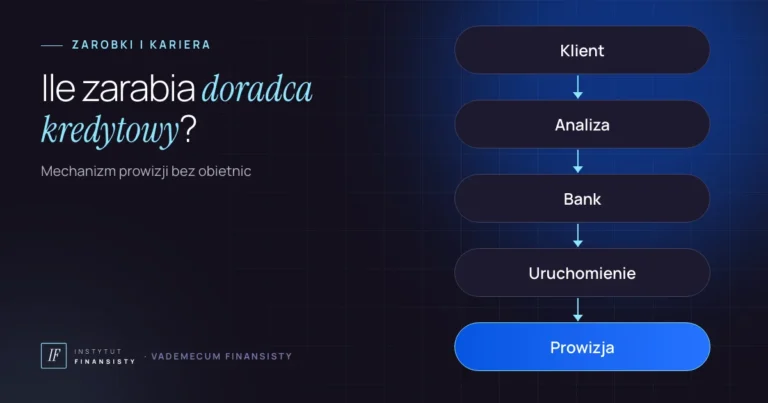
Różnica w nazwie wiąże się z różnicą w tym, kto płaci. Pośrednik kredytowy przy hipotekach zwykle otrzymuje prowizję od kredytodawcy. Natomiast niezależny doradca z definicji takiej prowizji nie bierze, więc za usługę płaci mu klient.
Dlatego ustawa wymaga jawności. Przed rozpoczęciem usług pośrednik i agent przekazują klientowi na trwałym nośniku m.in. informację o prowizji od kredytodawcy i jej wysokości, o ile jest znana (art. 17 ust. 1 pkt 6). Muszą też poinformować o opłatach, które klient płaci bezpośrednio pośrednikowi (art. 17 ust. 1 pkt 7).
Poza tym przy usługach doradczych struktura wynagrodzenia personelu nie może być uzależniona od celów sprzedażowych (art. 16 ust. 3). Szczegóły modelu prowizyjnego i realne widełki omawiam w artykule ile zarabia doradca kredytowy.
Z praktyki: trafiła do mnie z polecenia klientka w trakcie rozwodu. Potrzebowała kredytu na spłatę męża. Po wyliczeniu raty, przy dwójce dzieci i jednym zobowiązaniu gotówkowym, uznałem, że kredyt może rozsadzić jej budżet. Odradziłem go, choć mogłem na nim zarobić. Uważam, że nie jesteś od wciskania kredytów, tylko od podejmowania wraz z klientem dobrych decyzji finansowych.
Rejestr KNF: gdzie sprawdzić pośrednika kredytowego
KNF prowadzi rejestr pośredników kredytowych i udostępnia go na swojej stronie (art. 62 ust. 1 i 3). Rejestr składa się z dwóch działów (art. 62 ust. 4). W dziale pierwszym są pośrednicy kredytu hipotecznego i agenci. Natomiast w dziale drugim jest każdy pośrednik kredytowy w rozumieniu ustawy o kredycie konsumenckim.
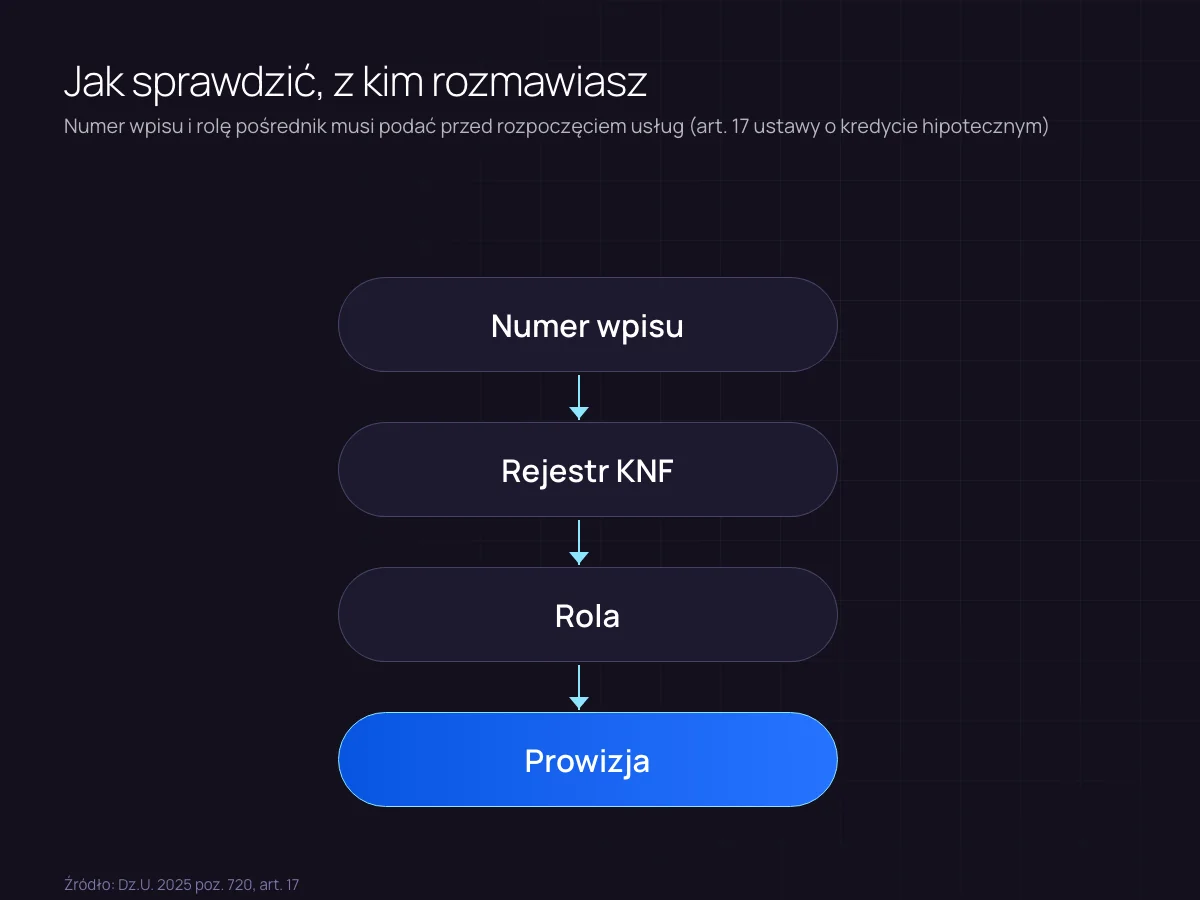
Sprawdzenie zajmuje kilka minut, ponieważ ustawa ułatwia je klientowi:
- Najpierw poproś o numer wpisu do rejestru. Pośrednik kredytu hipotecznego musi go podać przed rozpoczęciem usług, razem z adresem strony z rejestrem (art. 17 ust. 1 pkt 2).
- Następnie wejdź na stronę rejestru KNF (dział I) i wyszukaj firmę lub numer wpisu.
- Sprawdź, czy to pośrednik powiązany. Jeśli tak, powinien wskazać kredytodawców, dla których działa (art. 17 ust. 1 pkt 3).
- Jeśli rozmawiasz z agentem, zapytaj, którego pośrednika reprezentuje. Agent musi to powiedzieć przed rozpoczęciem usług (art. 17 ust. 3).
- W końcu poproś o informację o prowizji i ewentualnych opłatach po Twojej stronie.
Co więcej, działanie bez wymaganych uprawnień jest zagrożone karą. Za pośrednictwo kredytu hipotecznego bez zezwolenia grozi grzywna do 100 000 zł i pozbawienie wolności do lat 2 (art. 77 ust. 1 ustawy o kredycie hipotecznym). Z kolei pośrednik kredytowy bez wpisu przy kredycie konsumenckim podlega grzywnie do 100 000 zł (art. 59i ustawy o kredycie konsumenckim).
Co ta różnica oznacza dla klienta
Dla klienta najważniejsze jest to, czy dostaje rekomendację i z jakiego zakresu ofert. Przed usługami doradczymi klient ma usłyszeć, czy rekomendacja obejmie tylko własne oferty, czy szerszy zakres rynku (art. 26 pkt 1).
Ustawa mówi także, ile ofert trzeba pokazać. Pośrednik niepowiązany i jego agent przy usługach doradczych przedstawiają co najmniej 3 oferty dostępne na rynku i rekomendują tę, która najbardziej odpowiada potrzebom oraz sytuacji klienta (art. 27 ust. 3). Kredytodawca i powiązany pośrednik również muszą pokazać co najmniej 3 oferty (art. 27 ust. 2).
Wskazówka: rzetelny pośrednik kredytowy zaczyna od pytań o Twoją sytuację, a dopiero potem pokazuje oferty. Ustawa wprost wymaga, żeby przy usługach doradczych zebrać informacje o potrzebach, sytuacji finansowej i celach klienta (art. 27 ust. 1).
Co to oznacza dla kogoś, kto chce wejść do zawodu
Dla kandydata wniosek jest natomiast prosty. Nie szukasz „licencji doradcy kredytowego”, bo taka nie istnieje. Natomiast wybierasz rolę: agent, pracownik lub współpracownik pośrednika, a w przyszłości ewentualnie własny pośrednik kredytowy z zezwoleniem KNF.
Poza tym rynek, na którym działają pośrednicy, jest duży. Według danych Związku Przedsiębiorstw Finansowych w 2025 r. z udziałem pośredników udzielono 157,13 tys. kredytów hipotecznych o wartości 72,05 mld zł (bank.pl, 17.03.2026). Jednak skala rynku nie mówi nic o tym, ile zarobi konkretna osoba, ponieważ wynik zależy od liczby klientów, wiedzy i czasu.
Pełną ścieżkę od zera opisuję w poradniku jak zostać doradcą kredytowym, a różnicę między nazwami ekspert i pośrednik w tekście ekspert kredytowy: kto to. Jeśli chcesz sprawdzić, czy ten zawód pasuje do Ciebie, umów się na bezpłatną konsultację. Opowiem na niej również o programie „Zawód Finansisty”, który uczy pracy z klientem, ale nie daje wpisu do rejestru.
Mini-słownik: pośrednik kredytowy, agent, doradca
| Nazwa | Co oznacza | Wpis i uprawnienia | Przepis |
|---|---|---|---|
| Pośrednik kredytu hipotecznego | Przedsiębiorca, który za wynagrodzeniem oferuje kredyty hipoteczne lub pomaga w dokumentach | Zezwolenie KNF i dział I rejestru | art. 4 pkt 15, art. 48 UoKH |
| Pośrednik kredytowy (konsumencki) | Przedsiębiorca, który przygotowuje lub oferuje umowy o kredyt konsumencki | Wpis w dziale II rejestru, bez egzaminu | art. 5 pkt 3, art. 59da UoKK |
| Agent | Działa w imieniu jednego pośrednika kredytu hipotecznego | Dział I rejestru, wpis na wniosek pośrednika | art. 4 pkt 1, art. 54, 56 UoKH |
| Powiązany pośrednik | Działa dla jednego kredytodawcy lub ich ograniczonej grupy | Przy jednym kredytodawcy wpis bez zezwolenia | art. 4 pkt 16, art. 57 UoKH |
| Niezależny doradca | Pośrednik niepowiązany lub jego agent bez prowizji od kredytodawcy | Jak pośrednik lub agent | art. 25 ust. 3 UoKH |
| Doradca kredytowy | Nazwa rynkowa, zwykle pośrednik, agent lub ich personel | Zależnie od faktycznej roli | brak osobnej definicji |
UoKH to ustawa o kredycie hipotecznym, a UoKK to ustawa o kredycie konsumenckim.
Ważne: ten artykuł ma charakter informacyjny i nie stanowi porady prawnej. Przepisy i wymagania KNF mogą się zmieniać – przed złożeniem wniosku sprawdź aktualne informacje na stronie knf.gov.pl.
Najczęstsze pytania
W większości przypadków tak, bo osoba nazywana doradcą kredytowym zwykle działa jako pośrednik, agent albo pracownik jednego z nich. Ustawa nie zna zawodu doradcy kredytowego, zna natomiast pośrednika kredytu hipotecznego, agenta i usługi doradcze.
Tak. Pośrednik kredytu hipotecznego i agent są w dziale pierwszym rejestru pośredników kredytowych, a pośrednik kredytu konsumenckiego w dziale drugim. Rejestr jest dostępny na stronie KNF.
Za działania i zaniechania agenta pełną i bezwarunkową odpowiedzialność ponosi pośrednik kredytu hipotecznego, z którym agent ma umowę. Za powiązanego pośrednika jednego kredytodawcy odpowiada ten kredytodawca.
Pośrednik kredytu hipotecznego, który nie jest powiązany z kredytodawcą, albo jego agent, jeśli świadczy usługi doradcze i nie otrzymuje od kredytodawcy prowizji ani innego wynagrodzenia.
Za działalność pośrednika kredytu hipotecznego bez zezwolenia grozi grzywna do 100 000 zł i kara pozbawienia wolności do lat 2. Za pośrednictwo kredytu konsumenckiego bez wpisu do rejestru grozi grzywna do 100 000 zł.
Tak. Przed rozpoczęciem usług pośrednik kredytu hipotecznego i agent informują klienta o prowizji od kredytodawcy, a jeśli jej wysokość nie jest jeszcze znana, kwota trafia do formularza informacyjnego.
Źródła
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, t.j. Dz.U. 2025 poz. 720
- Ustawa o kredycie konsumenckim, t.j. Dz.U. 2025 poz. 1362
- KNF – Pośrednicy kredytu hipotecznego
- KNF – Rejestr pośredników kredytowych, dział I
- Bank.pl – Sektor pośrednictwa finansowego zakończył rok 2025 ze wzrostami (dane ZPF), 17.03.2026