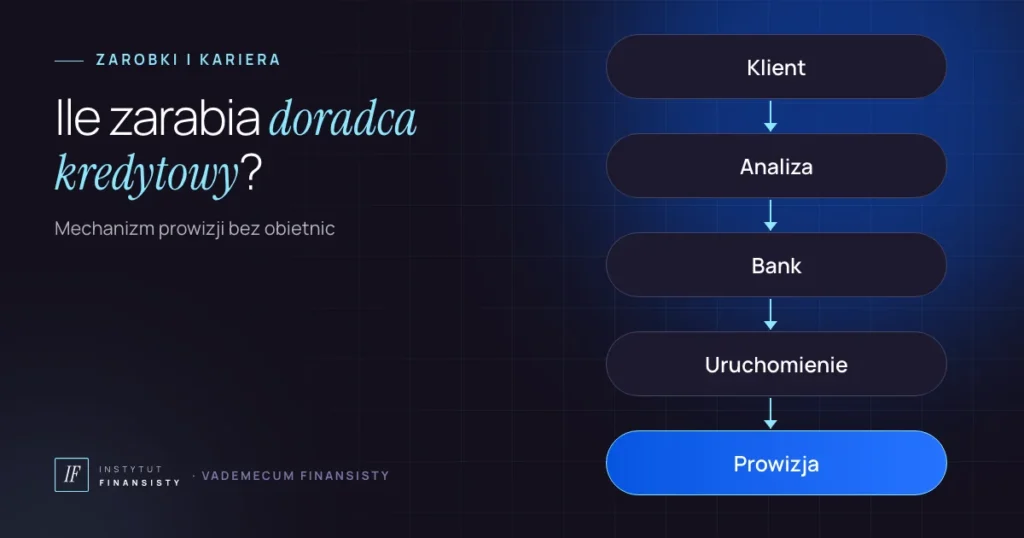
- Ile zarabia doradca kredytowy? Nie ma jednej kwoty. Dochód zależy od modelu pracy, liczby uruchomionych kredytów, ich wartości i umowy z pośrednikiem.
- W najczęstszym modelu prowizję płaci bank po uruchomieniu kredytu. Portale szacują ją na ok. 1–2,5% kwoty kredytu, ale to szacunki, nie oficjalne dane.
- Prowizja trafia najpierw do firmy pośrednika. Agent dostaje część według swojej umowy.
- Na start liczą się klienci: znajomi i media społecznościowe, potem polecenia i partnerzy.
- Ten tekst pokazuje mechanizm. Nie jest obietnicą żadnych zarobków.
Ile zarabia doradca kredytowy? To jedno z pierwszych pytań, które słyszę od osób myślących o zmianie zawodu. Rozumiem je, ponieważ nikt nie chce zostawić etatu bez wiedzy, jak będzie wyglądał nowy dochód. Jednak uczciwa odpowiedź nie mieści się w jednej liczbie.
Nazywam się Piotr Durda i od 2020 roku pracuję w finansach. Zaczynałem jako agent w lokalnym biurze kredytowym, a dziś prowadzę własne biuro z zespołem ekspertów. Dlatego w tym artykule pokażę mechanizm wynagrodzenia, czynniki, które na nie wpływają, i widełki z różnych źródeł. Wszystkie kwoty są ilustracją albo szacunkiem ze wskazanym źródłem.
Ile zarabia doradca kredytowy – krótka odpowiedź
Najpierw trzeba ustalić, o jakim doradcy mówimy. Doradca w banku zwykle ma pensję i premię. Natomiast doradca współpracujący z pośrednikiem, czyli najczęściej agent, zarabia głównie na prowizjach od uruchomionych kredytów. Z kolei niezależny doradca dostaje wynagrodzenie od klienta.
W modelu prowizyjnym dochód wynika z prostego równania. Liczba uruchomionych kredytów razy ich kwota razy stawka banku, a potem podział tej kwoty między pośrednika i agenta. Na końcu trzeba jeszcze odjąć koszty. W efekcie dwie osoby z tym samym stanowiskiem mogą mieć zupełnie różne wyniki.
Kto płaci doradcy: bank czy klient
W najpopularniejszym modelu płaci bank. Prowizja przychodzi po uruchomieniu kredytu, a nie w chwili złożenia wniosku. Jeśli kredyt nie zostanie wypłacony, zwykle nie ma też prowizji.
Ustawa o kredycie hipotecznym wymaga przy tym jawności. Zgodnie z art. 17 pośrednik i agent przekazują klientowi informację o prowizji od kredytodawcy i jej wysokości, o ile jest znana. Jeśli nie jest, klient dostaje ją w formularzu informacyjnym. Poza tym informują o opłatach pobieranych bezpośrednio od klienta.
Istnieje również model, w którym płaci wyłącznie klient. Określenie „niezależny doradca” może stosować tylko pośrednik, który nie dostaje od kredytodawców prowizji (art. 25 ust. 3). Różnice między tymi rolami opisuję w tekście ekspert kredytowy – kto to.
Widełki z różnych źródeł i dlaczego się różnią
Nie znalazłem oficjalnej statystyki zarobków doradców kredytowych w Polsce. Banki nie publikują stawek prowizji, ponieważ są one częścią umów współpracy. Dlatego poniższe liczby traktuj jako szacunki portali, a nie dane pewne.
| Model | Kto płaci | Szacunek ze źródła | Źródło i uwagi |
|---|---|---|---|
| Prowizja od banku | Bank, po uruchomieniu kredytu | ok. 1–2,5% kwoty kredytu | cenauslug.pl, szacunek portalu |
| Wynagrodzenie od klienta – stawka godzinowa | Klient | ok. 100–500 zł za godzinę | rynekpierwotny.pl, szacunek portalu |
| Wynagrodzenie od klienta – pakiet | Klient | zwykle 3 000–10 000 zł | rynekpierwotny.pl, szacunek portalu |
| Wynagrodzenie od klienta – procent | Klient | zwykle 1–2% kwoty kredytu | rynekpierwotny.pl, szacunek portalu |
| Etat doradcy finansowego w banku | Pracodawca | ok. 3 640–6 480 zł brutto miesięcznie | poradnikprzedsiebiorcy.pl, bez daty i źródła danych |
Skąd te różnice? Przede wszystkim portale opisują różne modele i różne produkty. Poza tym stawki zmieniają się w czasie i różnią się między bankami. Wreszcie procent od banku trafia do firmy pośrednika, a nie w całości do osoby, która prowadziła sprawę.
Wskazówka: gdy ktoś podaje Ci jedną kwotę zarobków doradcy, zapytaj o trzy rzeczy: ile spraw miesięcznie, jaka średnia kwota kredytu i jaki podział prowizji. Bez tego liczba nic nie znaczy.
Ile zarabia doradca kredytowy na jednym kredycie – przykład
Pokażę mechanizm na przykładzie z mojej praktyki. Weźmy kredyt hipoteczny na 500 000 zł. Bank płaci prowizję po uruchomieniu kredytu. Między bankami są różnice, ale w praktyce mojego biura średnio wychodzi to około 2% kwoty kredytu, czyli około 10 000 zł za tę sprawę.
Przy kredytach firmowych zasada jest ta sama, natomiast średnia prowizja bywa nieco niższa. Taki proces jest też zwykle dłuższy i bardziej złożony niż hipoteka.
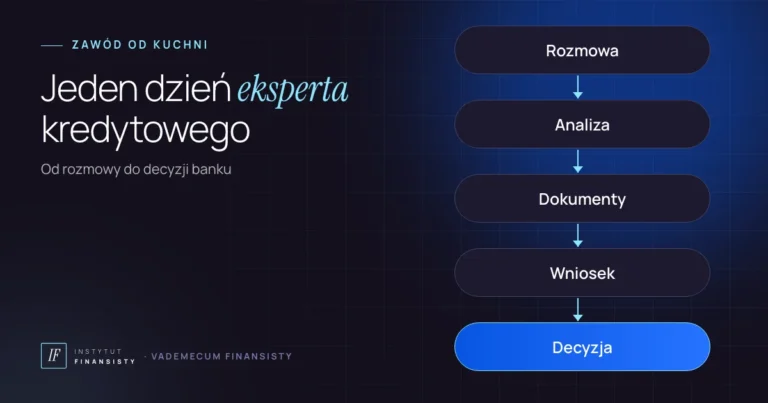
Z praktyki: powyższe 10 000 zł to ilustracja mechanizmu, a nie obietnica zarobków. Prowizje różnią się między bankami i modelami współpracy. Poza tym ta kwota trafia do biura, które ponosi koszty i dzieli się nią z osobą prowadzącą sprawę zgodnie z umową. Jedna sprawa to też często kilka tygodni pracy: rozmowy, analiza, dokumenty, kontakt z bankiem.
Dla porównania: według danych ZPF opisanych przez bank.pl średnia wartość kredytu hipotecznego udzielonego z udziałem pośredników wyniosła w 2025 roku 458,5 tys. zł. Średnia dla całego kraju nie mówi jednak nic o Twoim rynku lokalnym.
Jak samodzielnie oszacować swój dochód
Zamiast szukać jednej liczby w internecie, lepiej przejść przez prosty rachunek. Najpierw policz go ostrożnie, a następnie sprawdź założenia w rozmowie z pośrednikiem, z którym chcesz współpracować.
- Liczba spraw. Ile kredytów realnie uruchomisz w miesiącu? Na początku może to być niewiele, ponieważ baza klientów dopiero powstaje.
- Średnia kwota. Sprawdź typowe kwoty kredytów w swojej okolicy.
- Stawka. Zapytaj pośrednika o zasady prowizji, bo stawki banków nie są publiczne.
- Podział. Ustal, jaka część prowizji trafia do Ciebie, a jaka zostaje w firmie.
- Koszty i podatki. Odejmij koszty działalności, składki i podatek.
- Odstęp w czasie. Uwzględnij, że pieniądze przychodzą po uruchomieniu kredytu, często kilka tygodni po pierwszej rozmowie.
Na przykład, jeśli założenia z punktu pierwszego okażą się zbyt optymistyczne, cały wynik spada proporcjonalnie. Dlatego lepiej liczyć wariant ostrożny i sprawdzać go co kwartał na podstawie rzeczywistych spraw.
Ten rachunek bywa otrzeźwiający. Jednak właśnie dlatego jest przydatny: pokazuje, że wynik zależy od liczby klientów i jakości pracy, a nie od tytułu na wizytówce.
Skala rynku: na czym w ogóle opiera się dochód
Prowizje biorą się z kredytów, więc warto znać skalę rynku. Według raportu Związku Przedsiębiorstw Finansowych, opisanego przez bank.pl, w 2025 roku pośrednicy uczestniczyli w sprzedaży 157,13 tys. kredytów hipotecznych. Ich łączna wartość wyniosła 72,05 mld zł. W ujęciu rocznym liczba takich kredytów wzrosła o 9,6%, a ich wartość o 15,1%.
To pokazuje, że klienci korzystają z pośredników. Jednak duży rynek nie oznacza, że każdy nowy doradca szybko znajdzie w nim swoje miejsce. Konkurencja jest spora, a klient wybiera osobę, której ufa. Dlatego zamiast patrzeć na miliardy w raportach, lepiej zadać sobie pytanie, skąd przyjdą Twoi pierwsi klienci.
Warto też pamiętać, że rynek kredytowy zmienia się razem ze stopami procentowymi, cenami mieszkań i polityką banków. W efekcie liczba spraw w jednym roku może być wyraźnie inna niż w kolejnym. Ten zawód wymaga więc rezerwy finansowej i cierpliwości, szczególnie na starcie.
Ile zarabia doradca kredytowy na etacie, a ile jako agent
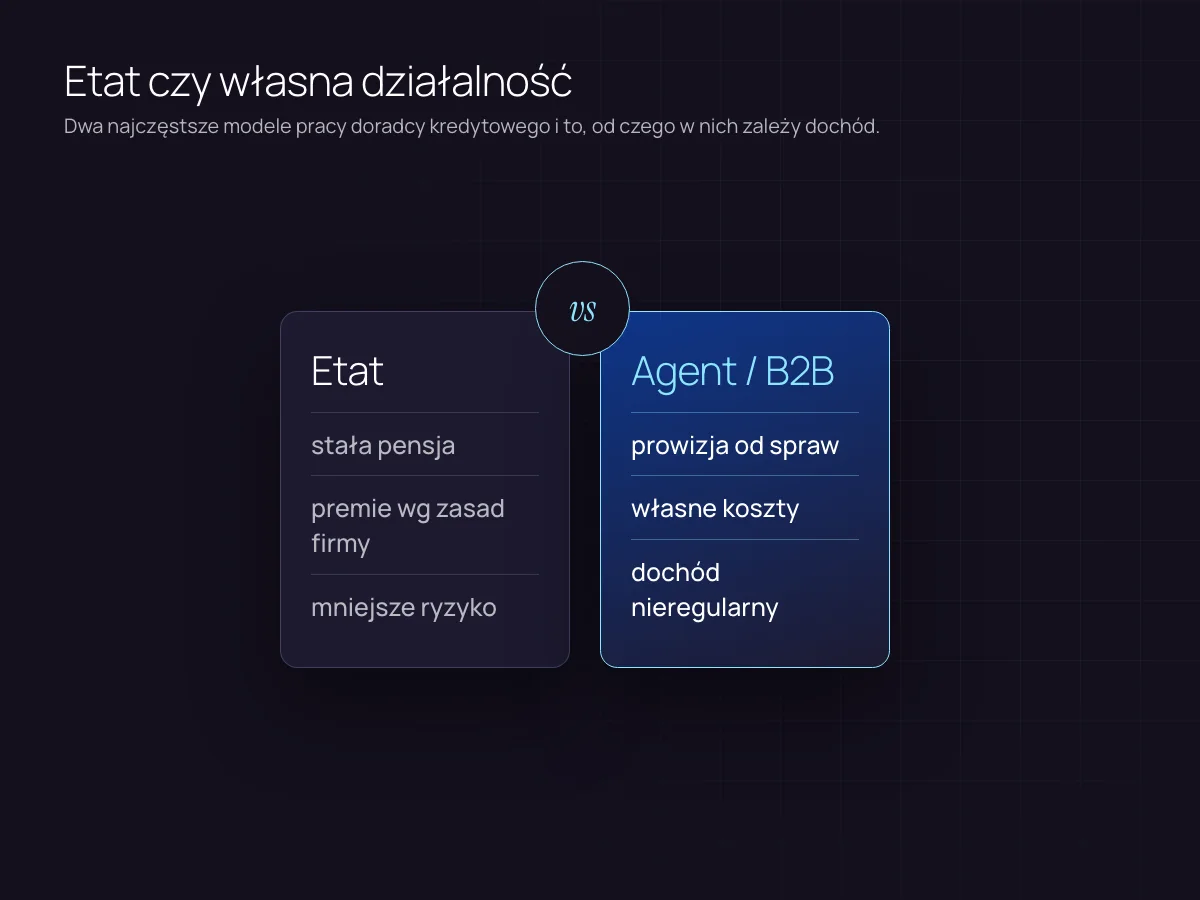
Na etacie w banku lub w firmie pośrednictwa dostajesz pensję i zwykle premię według zasad pracodawcy. Dochód jest bardziej przewidywalny, natomiast jego górna granica też jest zwykle niższa. Warto wiedzieć, że art. 16 ust. 3 ustawy wymaga, aby przy usługach doradczych wynagrodzenie personelu umożliwiało działanie w najlepszym interesie klienta i nie zależało od osiągnięcia określonych celów sprzedażowych.
Jako agent albo na własnej działalności zarabiasz na prowizjach. W efekcie dochód rośnie razem z liczbą klientów, ale bywa nieregularny. Dochodzą też własne koszty, które przy etacie ponosi pracodawca. Pośrednik kredytu hipotecznego musi mieć m.in. ubezpieczenie OC (art. 55), a każda działalność to również składki, narzędzia i marketing. Poza tym trzeba samodzielnie zaplanować podatki i okresy, w których kilka spraw czeka na decyzję banku. Na przykład miesiąc z wieloma rozmowami może przynieść pieniądze dopiero w kolejnym miesiącu.
Ja zaczynałem jako agent. Na początku musiałem nabyć bardzo dużo wiedzy, a dopiero z czasem zbudowałem bazę klientów, doświadczenie i odwagę, żeby otworzyć własne biuro. Więcej o ścieżkach wejścia przeczytasz w poradniku jak zostać doradcą kredytowym.
Od czego zależy, ile zarabia doradca kredytowy
Na podstawie mojej praktyki widzę kilka czynników, które działają mniej więcej w tej kolejności.
- Liczba klientów. To podstawa. Na początku źródłem są marketing, rodzina i znajomi.
- Polecenia. Następnie przychodzą osoby polecone przez zadowolonych klientów. To dla mnie najcenniejszy kanał.
- Partnerzy. Potem dochodzą stali partnerzy, na przykład biura nieruchomości.
- Wiedza i doświadczenie. W końcu liczy się skuteczność, czyli odsetek spraw, które kończą się uruchomieniem kredytu.
- Zakres produktów. Kredyty hipoteczne, gotówkowe i firmowe to różne kwoty i różny czas pracy.
Pierwszy krok jest prosty, choć wiele osób go pomija. „Jeśli ktoś nie wie, że zajmujesz się kredytami, to jak ma do Ciebie trafić?” Dlatego na start polecam media społecznościowe i prywatne wiadomości do znajomych. O tym, skąd biorą się klienci na co dzień, piszę w tekście dzień pracy eksperta kredytowego.
Pierwszy rok – czego się spodziewać
Pierwsze miesiące to głównie nauka i budowanie bazy klientów. Nie ma wiarygodnych danych o tym, ile zarabia doradca kredytowy w pierwszym roku, ponieważ zależy to od modelu, rynku i liczby klientów. Uczciwie mówię więc każdemu: przygotuj się na okres, w którym praca wyprzedza dochód.
Dobrym przykładem jest Daniel, mój asystent. Przez 18 lat pracował w dużej firmie w innej branży. Najpierw uczył się pod moim okiem, potem odszedł z pracy. Pierwszych klientów, pozyskanych przez media społecznościowe, obsługiwał pod moim nadzorem. Jego historia nie jest obietnicą wyniku, natomiast dobrze pokazuje kolejność: „Najpierw kompetencja. Później wynik.”
Ten sam przebieg ma program „Zawód Finansisty”: 14 spotkań, praktyka i pierwsze realne sprawy pod nadzorem. Jeśli chcesz sprawdzić, czy ta ścieżka pasuje do Twojej sytuacji, umów się na bezpłatną konsultację. O tym, jak ocenić każde szkolenie, piszę w tekście szkolenie doradcy kredytowego.
Czego ten artykuł nie obiecuje
Nie podaję kwoty, którą osiągniesz w tym zawodzie, ponieważ nikt jej uczciwie nie zna. Widełki z portali są szacunkami bez danych pierwotnych. Przykład z kredytem na 500 000 zł to ilustracja mechanizmu z praktyki mojego biura, a nie prognoza.
Mogę natomiast powiedzieć, co obserwuję w swoim biurze. Wynik przychodzi po kompetencjach, a kompetencje po praktyce. Poza tym w tym zawodzie łatwo stracić to, co najcenniejsze, bo „w finansach zaufanie jest kapitałem”. Dlatego zanim zaczniesz liczyć prowizje, policz najpierw, ile czasu możesz poświęcić na naukę.
Ważne: ten artykuł ma charakter informacyjny i nie stanowi porady prawnej. Przepisy i wymagania KNF mogą się zmieniać – przed złożeniem wniosku sprawdź aktualne informacje na stronie knf.gov.pl.
Najczęstsze pytania
To zależy od kwoty kredytu, stawki banku i umowy z pośrednikiem. Portale szacują prowizję od banku na około 1–2,5% kwoty kredytu, ale to wynagrodzenie firmy pośrednika, a nie zawsze całość dla doradcy.
W najczęstszym modelu prowizję płaci bank po uruchomieniu kredytu. Pośrednik musi poinformować klienta o tej prowizji, a niektórzy doradcy pobierają też opłatę bezpośrednio od klienta.
Nie ma wiarygodnej statystyki dla początkujących. W modelu prowizyjnym dochód na starcie bywa niski i nieregularny, ponieważ zależy od liczby klientów, a tych dopiero się buduje.
Tak. Stawki różnią się między bankami, produktami i modelami współpracy, a konkretne warunki są zapisane w umowach, które nie są publiczne.
Na etacie zwykle jest pensja i premia, więc dochód jest bardziej przewidywalny. Jako agent lub na własnej działalności dochód zależy od uruchomionych kredytów i bywa nieregularny.
Tak, bo od rynku lokalnego zależą kwoty kredytów i liczba transakcji. Równie ważne są jednak polecenia, partnerzy i skuteczność w prowadzeniu spraw.
Źródła
- Ustawa o kredycie hipotecznym – tekst jednolity (Dz.U. 2025 poz. 720)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym (Dz.U. 2017 poz. 819)
- Cenauslug.pl – Ile kosztuje ekspert kredytowy? (aktualizacja 10.09.2026)
- Rynekpierwotny.pl – Ile kosztuje doradca kredytowy?
- Poradnikprzedsiebiorcy.pl – Praca i zarobki doradcy
- Bank.pl – Sektor pośrednictwa finansowego zakończył rok 2025 ze wzrostami (dane ZPF)