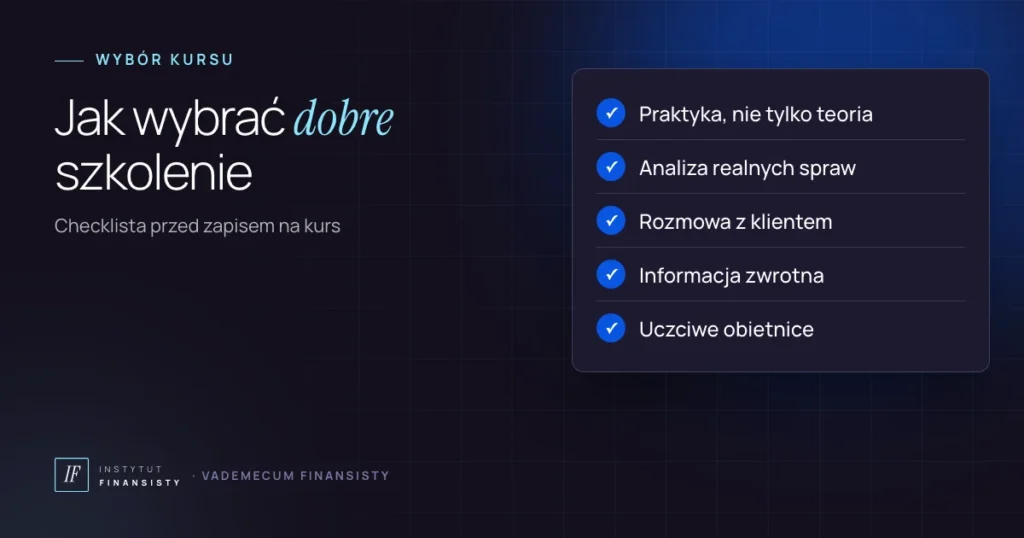
- Dobre szkolenie doradcy kredytowego łączy wiedzę (produkty, przepisy, analiza zdolności) z praktyką: ćwiczeniem rozmów, analizą realnych spraw i informacją zwrotną.
- Nie ma licencji „doradcy kredytowego”, ale ustawa o kredycie hipotecznym wymaga od personelu pośrednika szkolenia zakończonego egzaminem i szkoleń co najmniej raz na 3 lata.
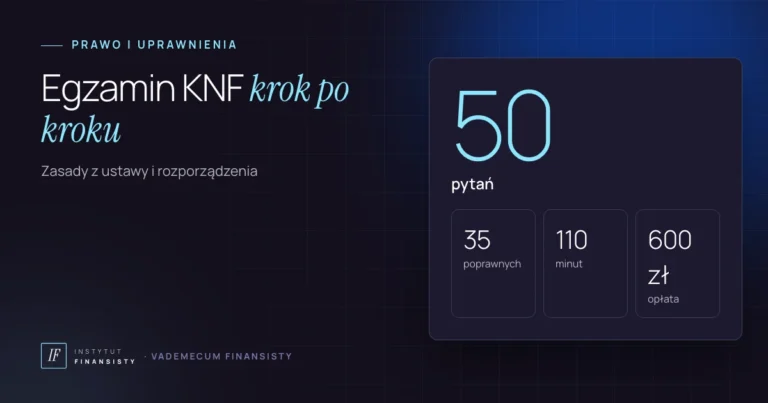
- Egzamin KNF na pośrednika kredytu hipotecznego to osobna sprawa: 50 pytań, minimum 35 poprawnych, 110 minut.
- Czerwone flagi: obietnice zarobków, „pewni klienci po kursie”, brak praktyki i trener, który sam nie prowadzi spraw.
- Przed zapisem zadaj organizatorowi 7 pytań z tego artykułu.
Szkolenie doradcy kredytowego to dla wielu osób pierwszy realny krok do nowego zawodu. Jednocześnie właśnie tu najłatwiej o rozczarowanie, ponieważ kursy bardzo się od siebie różnią. Jedne uczą głównie przepisów, inne uczą pracy z klientem, a jeszcze inne obiecują więcej, niż mogą dać. W tym artykule pokazuję, czego wymaga prawo, czego wymaga codzienna praca i jak odróżnić dobry kurs od słabego.
Piszę z perspektywy praktyka. W finansach jestem od 2020 roku, zaczynałem jako agent w lokalnym biurze kredytowym, a dziś prowadzę biuro z zespołem ekspertów kredytowych w Stalowej Woli. Dlatego wiem, ile wiedzy trzeba nabyć na początku i czego żaden kurs za Ciebie nie zrobi.
Czy szkolenie doradcy kredytowego jest obowiązkowe?
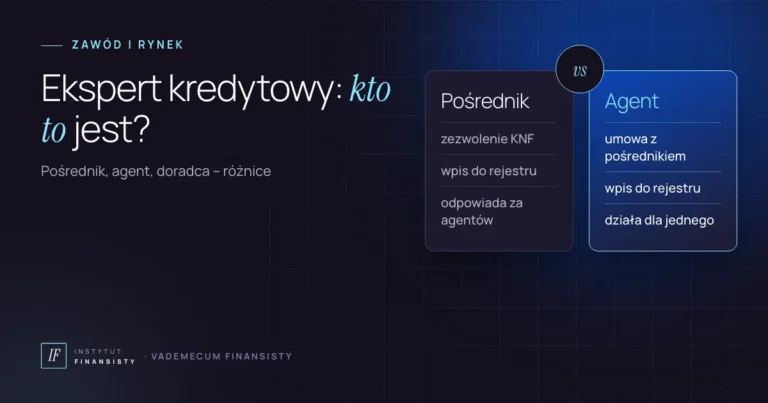
Najpierw ważne rozróżnienie. W Polsce nie ma państwowej licencji „doradcy kredytowego”. Regulowana jest natomiast działalność pośrednictwa kredytu hipotecznego, którą zgodnie z art. 47 ustawy o kredycie hipotecznym mogą wykonywać wyłącznie pośrednicy kredytu hipotecznego i agenci. Szerzej opisuję to w tekście o tym, jak zostać doradcą kredytowym.
Ustawa mówi też wprost o szkoleniach. Zgodnie z art. 58 kredytodawca, pośrednik i agent muszą zapewnić, że ich personel odbył szkolenie zakończone egzaminem z zagadnień wskazanych w art. 53 ust. 3 i 4. Z tego wymogu zwolnione są osoby, które ukończyły wyższe studia ekonomiczne lub prawnicze i mają tytuł magistra. Poza tym art. 59 wymaga, żeby personel szkolił się co najmniej raz na 3 lata.
W efekcie szkolenie nie jest „dodatkiem dla chętnych”. Jeśli chcesz pracować przy kredytach hipotecznych, nauka jest wpisana w ten zawód na stałe. Pełny tekst ustawy znajdziesz w tekście jednolitym opublikowanym przez Sejm.
Szkolenie doradcy kredytowego a egzamin KNF na pośrednika
Szkolenie personelu i egzamin na pośrednika kredytu hipotecznego to dwie różne rzeczy. Egzamin zdaje osoba, która chce sama uzyskać zezwolenie KNF jako pośrednik (art. 49 ust. 1). Jest to test jednokrotnego wyboru z 50 pytań, a do zaliczenia trzeba co najmniej 35 poprawnych odpowiedzi (art. 53). Według rozporządzenia egzamin trwa 110 minut. Szczegóły, opłatę i terminy opisuję w artykule o tym, jak wygląda egzamin KNF.
Czego wymaga prawo, a czego wymaga praca z klientem
Przepisy wyznaczają minimum. Natomiast klient nie pyta o minimum. Pyta, czy dostanie kredyt, ile wyniesie rata i czy podejmuje dobrą decyzję. Dlatego warto patrzeć na szkolenie z dwóch stron jednocześnie.
| Obszar | Skąd wymóg | Co daje w praktyce |
|---|---|---|
| Szkolenie zakończone egzaminem | Ustawa, art. 58 (personel pośrednika i agenta) | Podstawy przepisów, produktów i oceny zdolności |
| Szkolenie co najmniej raz na 3 lata | Ustawa, art. 59 | Aktualizacja wiedzy, bo rynek i przepisy się zmieniają |
| Egzamin na pośrednika (50 pytań, min. 35) | Ustawa, art. 49 i 53, rozporządzenie | Możliwość ubiegania się o własne zezwolenie KNF |
| Rozmowa i diagnoza potrzeb | Codzienna praca | Klient ufa Ci i mówi o problemach, zanim złoży wniosek |
| Analiza realnych spraw | Codzienna praca | Wyłapujesz ryzyka wcześnie, a nie po odmowie banku |
| Pozyskiwanie klientów | Codzienna praca | Masz z kim pracować, kiedy już umiesz |
Pierwsze trzy wiersze załatwia zwykle kurs nastawiony na przepisy. Natomiast trzy ostatnie decydują o tym, czy w ogóle utrzymasz się w zawodzie. Jak często powtarzam: „Najpierw kompetencja. Później wynik.”
Co powinno obejmować dobre szkolenie doradcy kredytowego
Na podstawie mojej pracy widzę sześć obszarów, bez których trudno samodzielnie poprowadzić sprawę. Dobre szkolenie doradcy kredytowego powinno dotknąć każdego z nich, nawet jeśli w różnym stopniu.
Rozmowa z klientem i diagnoza
Umiejętność słuchania uważam za cechę numer jeden finansisty. Najpierw diagnoza, później rekomendacja. Lekarz nie wypisuje recepty, zanim zrozumie objawy, i doradca również nie powinien proponować kredytu, zanim pozna sytuację klienta. Dlatego szukaj kursu, w którym ćwiczysz rozmowy, a nie tylko o nich słuchasz.
Produkty i przepisy
Kredyty hipoteczne, gotówkowe i firmowe działają według innych zasad. Poza tym potrzebujesz podstaw prawa konsumenckiego i obowiązków informacyjnych pośrednika. Zakres egzaminu z art. 53 ust. 3 to dobra mapa: obejmuje między innymi ocenę zdolności kredytowej, wycenę zabezpieczeń, księgi wieczyste i standardy etyki.
Analiza zdolności i dokumentów
To serce pracy. Na przykład klient deklaruje 6000 zł na umowie o pracę, a po głębszej analizie okazuje się, że między umowami była przerwa w zatrudnieniu. Sprawa od razu się komplikuje. Twoim zadaniem jest wyłapać to wcześnie, a dobry kurs uczy tego na konkretnych przypadkach.
Klienci firmowi
Przedsiębiorca, który mówi „potrzebuję miliona złotych na rozwój firmy”, wymaga innej rozmowy niż para kupująca mieszkanie. Najpierw cel, następnie przychód, zysk, zobowiązania, zabezpieczenie, historia i przepływy pieniężne. Jeśli szkolenie pomija klientów firmowych, warto o tym wiedzieć przed zapisem.
Pozyskiwanie klientów
Wiedza bez klientów nie przełoży się na pracę. Z mojego doświadczenia na początku najważniejsze są media społecznościowe oraz rodzina i znajomi, później polecenia, a następnie partnerzy, na przykład biura nieruchomości. Więcej o tym piszę w tekście o tym, jak wygląda dzień pracy eksperta kredytowego.
Etyka
Nie jesteś od wciskania kredytów. Jesteś od podejmowania wraz z klientem dobrych decyzji finansowych. Dobre szkolenie uczy również tego, kiedy kredyt odradzić, choć mógłby przynieść prowizję.
Praktyka i nadzór nad pierwszymi sprawami
Wiedza bez praktyki nie tworzy eksperta. Możesz znać wszystkie przepisy, a mimo to zgubić się przy pierwszym kliencie z działalnością gospodarczą. Dlatego najwięcej uczy pierwsza prawdziwa sprawa poprowadzona pod okiem kogoś doświadczonego.
Z praktyki: Daniel, dziś mój asystent, przez 18 lat pracował w dużej firmie w Stalowej Woli, w zupełnie innej branży. Interesował się nadpłacaniem kredytu i pomagał kolegom planować nadpłaty. Trafił do mnie na konsultację kredytową, kiedy kupował większe mieszkanie, i dostał propozycję współpracy. Uczył się pod moim okiem, a pierwszych klientów, pozyskanych przez media społecznościowe, obsługiwał pod moim nadzorem. Jak o nim mówię, „poprzez swoją odpowiedzialność i chęć do działania świetnie odnajduje się w branży finansowej”.
Ta historia pokazuje, że wejście z innej branży jest możliwe. Jednocześnie pokazuje, że nauka nie kończy się na sali szkoleniowej. Dlatego pytaj organizatora, czy po teorii jest etap pracy na realnych sprawach i kto je wtedy sprawdza.
Krótki kurs czy dłuższe szkolenie doradcy kredytowego?
Oba typy szkoleń mają sens, ale do innych celów. Krótki kurs dobrze porządkuje przepisy i produkty. Natomiast dłuższy program daje czas na ćwiczenia, popełnianie błędów i omawianie ich z praktykiem.
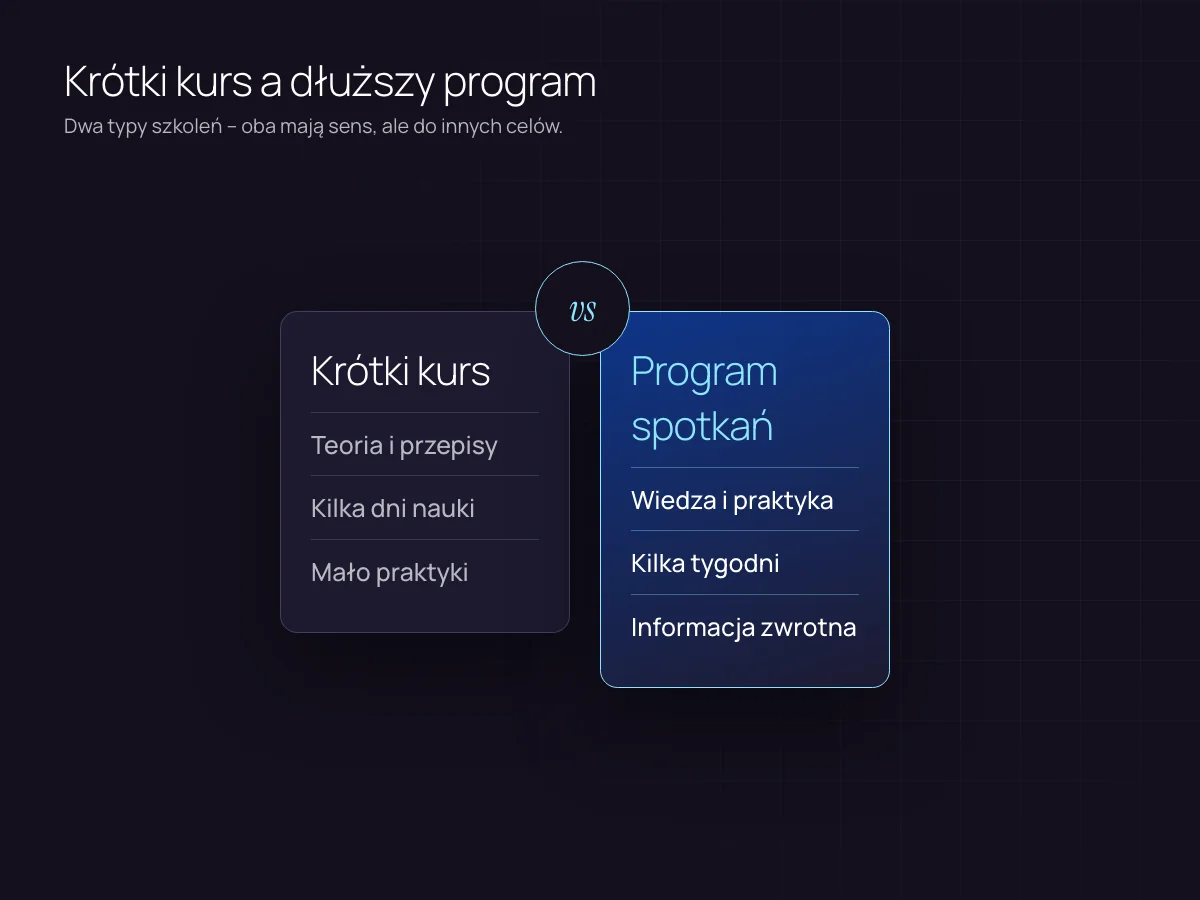
Na rynku można znaleźć kursy trwające kilka dni, a także programy rozłożone na tygodnie. Część z nich jest dostępna w Bazie Usług Rozwojowych PARP, gdzie można porównać zakres, liczbę godzin i cenę. Zanim wybierzesz, zadaj sobie jedno pytanie: czy po tym kursie będę w stanie samodzielnie przeprowadzić rozmowę z klientem i ocenić jego sprawę?
Wskazówka: poproś organizatora o szczegółowy program zajęć, a nie tylko listę tematów. Policz, ile godzin to wykład, a ile ćwiczenia, analiza przypadków i omówienie Twojej pracy.
Czerwone flagi przy wyborze kursu
Większość organizatorów działa uczciwie. Mimo to warto znać sygnały ostrzegawcze, ponieważ chodzi o Twój czas i pieniądze.
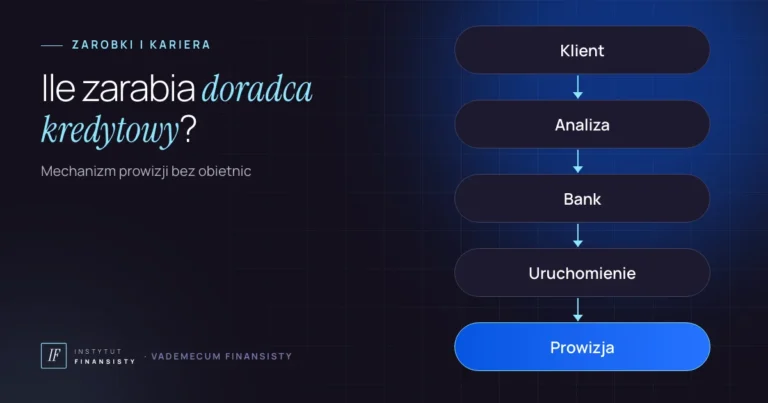
- Obietnice konkretnych zarobków. Dochód w tym zawodzie zależy od liczby klientów, rodzaju spraw i modelu współpracy. Nikt uczciwy nie poda Ci kwoty, jaką osiągniesz. Mechanizm prowizji opisuję w tekście o tym, ile zarabia doradca kredytowy.
- „Klienci czekają po kursie”. Klientów zdobywa się latami: od znajomych, przez polecenia, po partnerów.
- Zero praktyki. Same slajdy nie nauczą Cię rozmowy z klientem, który się boi albo coś ukrywa.
- Trener bez własnych spraw. Zapytaj, czy prowadzi dziś sprawy kredytowe i jakie.
- Niejasny status prawny. Kurs nie daje wpisu do rejestru. Wpis i zezwolenie zależą od KNF, a nie od organizatora szkolenia.
- Presja czasu. „Ostatnie miejsca dziś” nie jest argumentem merytorycznym.
Szkolenie doradcy kredytowego: pytania do organizatora
Zanim zapłacisz za szkolenie doradcy kredytowego, warto przejść krótką rozmowę z organizatorem. Poniżej lista pytań, które sam zadałbym na Twoim miejscu.
- Kto prowadzi zajęcia i od kiedy sam pracuje z klientami kredytowymi?
- Ile zajęć to praktyka: ćwiczenie rozmów, analiza przypadków, omówienie błędów?
- Czy program obejmuje kredyty hipoteczne, gotówkowe i firmowe, czy tylko jeden z tych obszarów?
- Czy kurs przygotowuje do egzaminu KNF na pośrednika, a jeśli nie, to jak mam się do niego przygotować?
- Czy jest etap pracy na realnych sprawach i kto je wtedy nadzoruje?
- Czy uczycie pozyskiwania klientów i w jaki sposób?
- Czego ten kurs nie da? Uczciwy organizator powinien odpowiedzieć na to pytanie bez wahania.
Odpowiedzi szybko pokażą, czy rozmawiasz z praktykiem. Poza tym sprawdź podmiot, z którym związany jest trener, w rejestrze pośredników kredytowych udostępnianym przez KNF.
Wskazówka: do egzaminu KNF możesz przygotować się również samodzielnie. KNF udostępnia pytania egzaminacyjne z lat 2018–2023, które dobrze pokazują zakres wymaganej wiedzy.
Szkolenie doradcy kredytowego krok po kroku: jak zaplanować naukę
Niezależnie od tego, jaki kurs wybierzesz, kolejność nauki ma znaczenie. Na przykład trudno uczyć się pozyskiwania klientów, zanim umiesz z nimi rozmawiać. Z kolei analiza bez znajomości produktów będzie powierzchowna.
Najpierw poznaj zawód i role na rynku: czym różni się doradca, pośrednik i agent. Dobrym punktem startu jest tekst o tym, kim jest ekspert kredytowy. Następnie ucz się rozmowy z klientem, potem produktów i analizy. W końcu przychodzi czas na pierwsze sprawy pod nadzorem i budowanie źródeł klientów.
Takie szkolenie doradcy kredytowego nie kończy się w jeden weekend. Jednak dzięki temu każdy kolejny etap opiera się na poprzednim, a Ty nie zostajesz z samą teorią.
Przykład: jak jest zbudowany program „Zawód Finansisty”
Żeby pokazać, jak taki proces może wyglądać w praktyce, opiszę program, który prowadzę w Instytucie Finansisty. Traktuj to jako jeden z przykładów, a nie jedyną słuszną drogę.
Program „Zawód Finansisty” to 14 spotkań w 4 etapach. Pierwsze cztery spotkania dotyczą zawodu i rozmowy z klientem. Na spotkaniach 5–8 przechodzimy do produktów i analizy. Kolejny etap (9–12) to dobór i przeprowadzenie rozwiązania. Na koniec, w spotkaniach 13–14, pojawia się system pracy, pozyskiwanie klientów i pełna symulacja.
Każde spotkanie ma ten sam rytm: wiedza, analiza, praktyka i informacja zwrotna. Od 4. spotkania pojawiają się role-play, czyli rozmowy z „klientem” odgrywane na żywo. Następnie przychodzą pierwsze realne sprawy pod nadzorem. Ćwiczymy na przykład sytuację małżeństwa kupującego mieszkanie za 700 000 zł z wkładem 140 000 zł, gdzie on ma umowę o pracę, a ona prowadzi działalność od półtora roku.
Uczciwie o ograniczeniach: program nie zastępuje egzaminu KNF, nie daje wpisu do rejestru i nie obiecuje klientów ani zarobków. Jego celem jest nauczenie pracy z klientem i prowadzenia spraw. Jeśli chcesz sprawdzić, czy ten zawód i ta forma nauki pasują do Ciebie, umów się na bezpłatną konsultację.
Ważne: ten artykuł ma charakter informacyjny i nie stanowi porady prawnej. Przepisy i wymagania KNF mogą się zmieniać – przed złożeniem wniosku sprawdź aktualne informacje na stronie knf.gov.pl.
Najczęstsze pytania
Nie ma jednej państwowej licencji doradcy kredytowego. Jednak ustawa o kredycie hipotecznym wymaga, żeby personel pośrednika i agenta odbył szkolenie zakończone egzaminem, a potem szkolił się co najmniej raz na 3 lata. Osoby z tytułem magistra po studiach ekonomicznych lub prawniczych są zwolnione z pierwszego wymogu.
Nie ma jednej normy. Krótki kurs wystarczy, żeby poznać przepisy i produkty. Do samodzielnej pracy z klientem zwykle potrzeba dłuższej nauki z praktyką, analizą realnych spraw i informacją zwrotną.
To zależy od kursu i trzeba o to zapytać organizatora wprost. Egzamin na pośrednika kredytu hipotecznego to test z 50 pytań, a do zaliczenia potrzeba co najmniej 35 poprawnych odpowiedzi. KNF udostępnia pytania z poprzednich lat.
Żadne uczciwe szkolenie tego nie obiecuje. Dobre szkolenie uczy, jak pozyskiwać klientów i jak z nimi pracować, ale klientów trzeba zdobyć samodzielnie, najczęściej zaczynając od znajomych, mediów społecznościowych i poleceń.
Tak, wiele szkoleń odbywa się online. Ważniejsze od formy jest to, czy w programie jest praktyka: ćwiczenia rozmów, analiza przypadków i omówienie Twoich błędów przez praktyka.
Zapytaj, od kiedy prowadzi własne sprawy kredytowe i jakie produkty obsługuje na co dzień. Sprawdź też, czy podmiot, z którym jest związany, figuruje w rejestrze pośredników kredytowych prowadzonym przez KNF.
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720)
- Rozporządzenie w sprawie egzaminu na pośrednika kredytu hipotecznego (tekst jednolity Dz.U. 2020 poz. 1519)
- KNF – pytania egzaminacyjne z lat 2018–2023
- Baza Usług Rozwojowych PARP
- Komisja Nadzoru Finansowego