- Finansista to specjalista, który pomaga klientom prywatnym i firmom podejmować dobre decyzje dotyczące kredytów: analizuje sytuację, dobiera finansowanie i prowadzi sprawę do umowy.
- W polskim prawie finansista działający przy kredytach hipotecznych to najczęściej pośrednik kredytu hipotecznego albo agent wpisany do rejestru KNF.
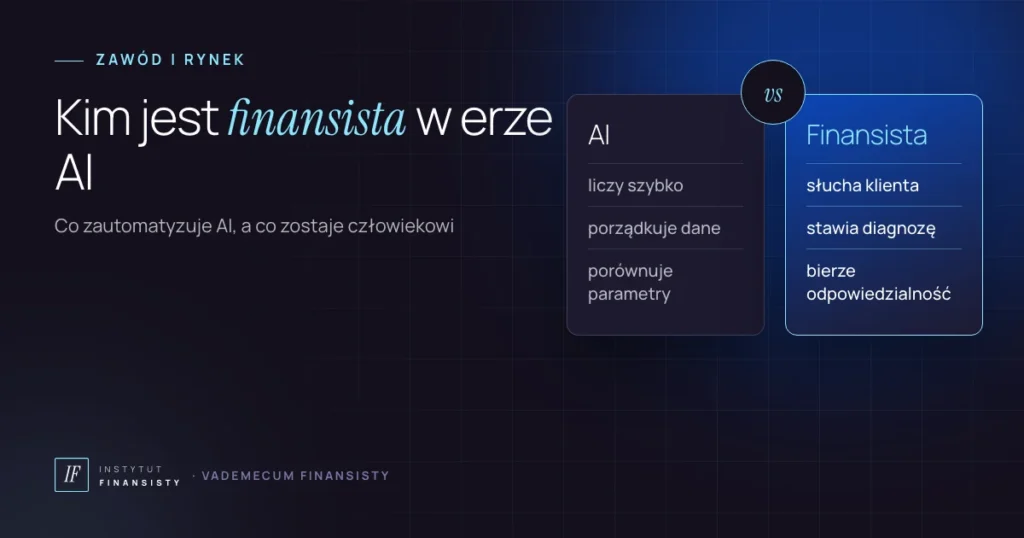
- AI przyspiesza liczenie i porządkowanie dokumentów, ale nie przejmuje rozmowy, diagnozy ani odpowiedzialności za rekomendację.
- W badaniu cytowanym przez TotalMoney 75% Polaków nie korzystało z AI przy wyborze kredytu, a 65% woli kontakt z człowiekiem przy kredycie hipotecznym.
Kim jest finansista i czy ten zawód przetrwa rozwój sztucznej inteligencji? To dwa pytania, które słyszę najczęściej od osób myślących o zmianie pracy. W tym artykule wyjaśniam, czym zajmuje się finansista, czym różni się od pracownika banku, jakie kompetencje są w tym zawodzie najważniejsze i co realnie zmienia AI.
Piszę z perspektywy praktyka. Od 2020 roku pracuję w finansach, a dziś prowadzę w Stalowej Woli biuro z zespołem ekspertów kredytowych. Obsługujemy setki klientów prywatnych i firmowych, a łącznie zorganizowaliśmy ponad 500 mln zł finansowania. Dlatego opisuję ten zawód takim, jaki jest na co dzień, a nie z folderu reklamowego.
Kim jest finansista? Definicja w jednym zdaniu
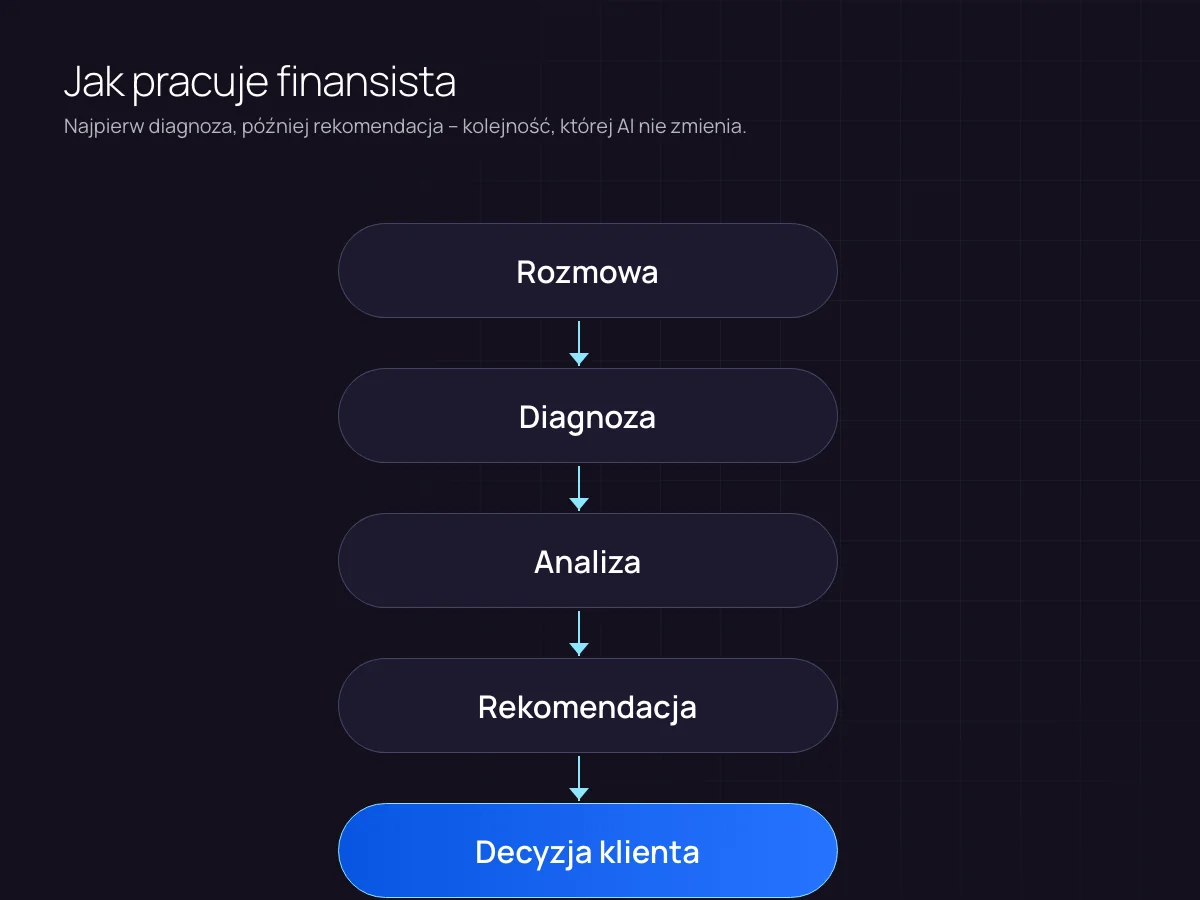
Finansista to osoba, która pomaga klientowi podjąć dobrą decyzję finansową, najczęściej dotyczącą kredytu: hipotecznego, gotówkowego, konsolidacyjnego albo firmowego. Najpierw rozumie sytuację klienta, następnie analizuje jego możliwości, a w końcu proponuje rozwiązanie i prowadzi sprawę aż do podpisania umowy.
Słowo „finansista” nie jest nazwą zawodu chronioną w ustawie. Na rynku ta sama osoba bywa nazywana ekspertem kredytowym, doradcą kredytowym albo pośrednikiem. Różnice między tymi określeniami opisuję we wpisie ekspert kredytowy – kto to. Ja używam słowa „finansista”, ponieważ najlepiej oddaje sens tej pracy. Nie jesteś od wciskania kredytów. Jesteś od podejmowania wraz z klientem dobrych decyzji finansowych.
Czym zajmuje się finansista na co dzień?
Praca finansisty to dużo więcej niż porównanie oprocentowania. Każda sprawa przechodzi przez kilka etapów, a największa wartość powstaje na samym początku.
| Obszar | Co robi finansista | Typowe pytania klienta |
|---|---|---|
| Kredyty hipoteczne | Analiza zdolności, dobór banku, dokumenty, prowadzenie wniosku do umowy | Ile mogę pożyczyć? Jaki wkład własny? Która rata jest bezpieczna? |
| Kredyty gotówkowe i konsolidacje | Porządkowanie zobowiązań, ocena, czy konsolidacja ma sens | Jak zmniejszyć obciążenie budżetu? |
| Kredyty firmowe | Analiza przychodów, zysku, zobowiązań i zabezpieczeń | Czy firma udźwignie inwestycję? |
| Ubezpieczenia przy kredycie | Wyjaśnienie, co jest wymagane, a co opcjonalne | Czy muszę je mieć i ile kosztują? |
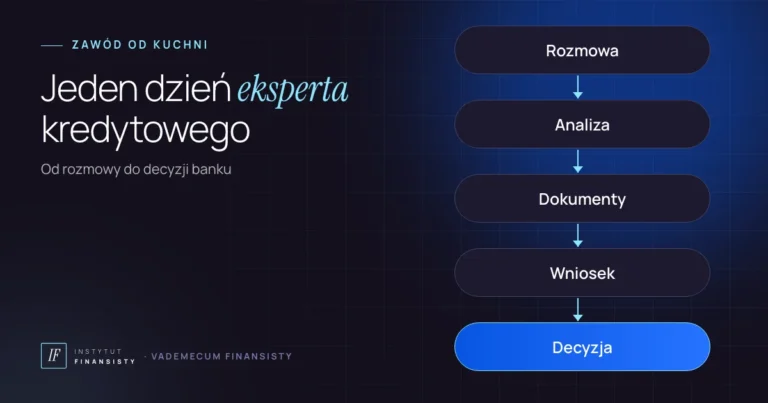
Na przykład przy kredycie firmowym finansista nie zaczyna od pytania „ile?”. Kiedy przedsiębiorca mówi, że potrzebuje miliona złotych na rozwój firmy, najpierw pyta o cel, przychód, zysk, zobowiązania, zabezpieczenie, historię i przepływy pieniężne. Dopiero potem szuka finansowania. Więcej o tym, jak wygląda zwykły dzień w tym zawodzie, przeczytasz w tekście o tym, jak wygląda dzień pracy eksperta kredytowego.
Klient prywatny czy firmowy – ścieżki specjalizacji
Większość osób zaczyna od kredytów hipotecznych dla klientów prywatnych, ponieważ to najczęstsza i najlepiej opisana sprawa. Z czasem wielu finansistów rozwija się w stronę kredytów firmowych. Zasada pracy jest podobna, jednak proces bywa dłuższy i bardziej złożony.
Przykładem jest jeden z naszych stałych klientów firmowych. Firma planowała halę produkcyjną i magazyn za 4 mln zł, miała 500 000 zł kapitału własnego i potrzebowała kredytu inwestycyjnego na 3,5 mln zł. Taka sprawa wymaga znacznie głębszej analizy finansów firmy niż typowa hipoteka. Dlatego specjalizacja w finansowaniu firm to naturalny kolejny krok dla osób, które opanowały już kredyty dla klientów prywatnych.
Z praktyki: Ania i Tomek budowali dom, ale zamiast kredytu hipotecznego na budowę finansowali ją pożyczkami gotówkowymi i pieniędzmi od rodziny. Raty w bankach wynosiły łącznie 8500 zł miesięcznie, do spłaty mieli około 350 000 zł, a rodzinie byli winni 150 000 zł. BIK mieli czysty, jednak ledwo wiązali koniec z końcem, a rodzina naciskała na zwrot. Trafili do nas z polecenia znajomej. Rozwiązaniem był jeden kredyt hipoteczny zabezpieczony na nowym domu: konsolidacja pożyczek oraz kwota na cel dowolny na spłatę rodziny. Łącznie 500 000 zł na 30 lat, z ratą 3200 zł miesięcznie i darmowymi nadpłatami.
Finansista, doradca w banku i pośrednik – czym się różnią?
Pracownik banku przedstawia ofertę swojego pracodawcy. Natomiast finansista działający jako pośrednik współpracuje z wieloma kredytodawcami i może dobrać rozwiązanie do sytuacji klienta, a nie do planu sprzedaży jednego banku.
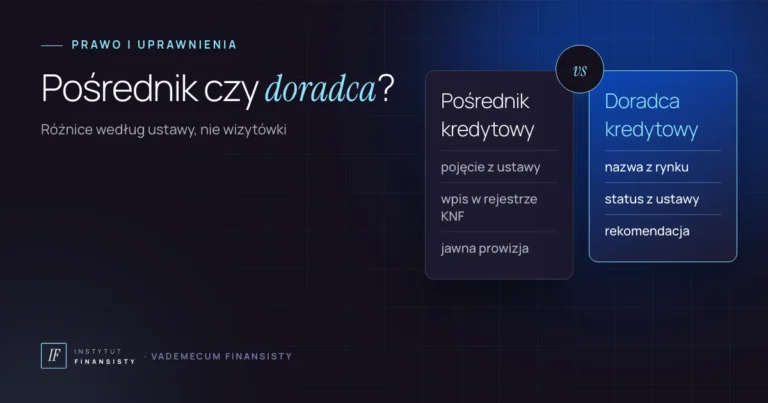
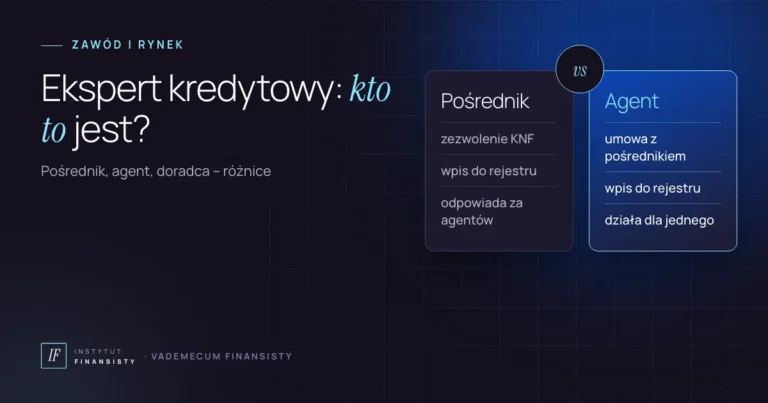
Prawo stawia tu jasne granice. Pośrednictwo kredytu hipotecznego mogą wykonywać wyłącznie pośrednicy kredytu hipotecznego oraz agenci (art. 47 ustawy o kredycie hipotecznym). Poza tym pośrednik i agent muszą poinformować klienta m.in. o numerze wpisu w rejestrze KNF oraz o prowizji, którą otrzymują od kredytodawcy (art. 17). Z kolei określenia „niezależny doradca” może używać tylko ten, kto nie otrzymuje od kredytodawcy prowizji ani innych korzyści (art. 25 ust. 3).
Szczegółowe porównanie ról znajdziesz w artykule o tym, jak zostać doradcą kredytowym, czyli w naszym poradniku jak zostać doradcą kredytowym od zera.
Jakie kompetencje ma dobry finansista?
Wiedza o produktach jest konieczna, ale sama nie wystarcza. Wiedza bez praktyki nie tworzy eksperta. Z mojego doświadczenia najważniejsze są następujące umiejętności:
- Słuchanie. To według mnie cecha numer jeden. Klient często mimochodem podaje informację, która zmienia całą sprawę.
- Diagnoza przed rekomendacją. Lekarz nie daje recepty, zanim zrozumie objawy. Podobnie finansista nie proponuje banku, zanim pozna dochody, zobowiązania i plany klienta.
- Analiza. Rodzaje umów, działalność gospodarcza, przerwy w zatrudnieniu, historia kredytowa. Na przykład deklarowane 6000 zł na umowie o pracę może okazać się trudniejszą sprawą, gdy wyjdzie przerwa między umowami.
- Uczciwość. W finansach zaufanie jest kapitałem. Czasem dobra rekomendacja brzmi „nie bierz tego kredytu”.
- Pozyskiwanie klientów. Najpierw rodzina, znajomi i media społecznościowe, następnie polecenia, a później partnerzy, np. biura nieruchomości.
Przykład uczciwości z mojej praktyki: klientka z polecenia, w trakcie rozwodu, potrzebowała kredytu na spłatę męża. Po wyliczeniu raty, przy dwójce dzieci i jednym zobowiązaniu gotówkowym, uznałem, że kredyt może jej rozsadzić budżet. Dlatego go odradziłem, choć mogłem na tej sprawie zarobić. Właśnie tak rozumiem rolę, jaką pełni finansista.
Czy finansista ma dla kogo pracować? Dane z rynku
Rynek kredytów rośnie, a pośrednicy mają w nim duży udział. Według danych Związku Przedsiębiorstw Finansowych w 2025 roku z udziałem pośredników udzielono 157,13 tys. kredytów hipotecznych o wartości 72,05 mld zł. To wzrost o 9,6% pod względem liczby i o 15,1% pod względem wartości rok do roku (BANK.pl, dane ZPF).
Również 2026 rok zaczął się mocno. Według raportu BIK w pierwszym półroczu wartość udzielonych kredytów mieszkaniowych wyniosła 74,0 mld zł, czyli o 59,7% więcej niż rok wcześniej, a liczba udzielonych hipotek wzrosła o 48,0% (BANK.pl, raport BIK). Te dane nie mówią jednak nic o zarobkach pojedynczej osoby. O tym, od czego one zależą, piszę w tekście ile zarabia doradca kredytowy.
Czy AI zastąpi finansistę?
Krótka odpowiedź: AI zmienia sposób pracy, ale nie zastępuje człowieka, który bierze odpowiedzialność za rekomendację. Uważam, że większym zagrożeniem jest finansista korzystający z AI dla finansisty, który ją ignoruje.
Klienci na razie też stawiają na człowieka. W badaniu przeprowadzonym na zlecenie firmy z branży pośrednictwa i opisanym przez TotalMoney.pl 75% Polaków przyznało, że nie korzystało z narzędzi AI przy wyborze kredytu lub pożyczki. Z kolei 65% wolałoby kontakt z pracownikiem banku lub pośrednikiem przy kredycie hipotecznym. Wśród obaw wobec AI badani wskazywali przede wszystkim ryzyko błędów (40%) i brak zaufania do algorytmów (38%). To badanie komercyjne, dlatego traktuję je jako sygnał nastrojów, a nie twardą statystykę.
Dlaczego klienci wciąż chcą rozmawiać z człowiekiem? Ponieważ kredyt hipoteczny to zwykle zobowiązanie na wiele lat, a w grę wchodzi dom, rodzina i bezpieczeństwo budżetu. W takiej sytuacji ludzie potrzebują kogoś, kto zada właściwe pytania, wyjaśni ryzyko i weźmie odpowiedzialność za radę. Algorytm może pomóc w obliczeniach, jednak nie poczuje, że klient się waha.
| Zadanie | Co może zrobić AI | Co zostaje po stronie finansisty |
|---|---|---|
| Wstępne wyliczenia | Szybko policzyć ratę i warianty okresu kredytowania | Ocenić, czy rata jest bezpieczna dla tej konkretnej rodziny |
| Dokumenty | Uporządkować listę i wychwycić braki | Wyjaśnić klientowi, skąd je wziąć i co oznaczają |
| Porównanie parametrów | Zestawić dane z wielu źródeł | Znać procedury banków, których nie widać w tabelach |
| Rozmowa | Przygotować listę pytań | Usłyszeć to, czego klient nie powiedział wprost |
| Decyzja | Pokazać scenariusze | Wziąć odpowiedzialność za rekomendację, także za „nie” |
Jak finansista może korzystać z AI w praktyce
Rozsądne użycie AI oszczędza czas, który można poświęcić klientowi. Jednak dane klientów to informacje wrażliwe, dlatego trzeba uważać, co i gdzie się wpisuje. Prosty sposób pracy wygląda tak:
- Najpierw przygotuj z pomocą AI listę pytań na pierwszą rozmowę, dopasowaną do rodzaju sprawy.
- Następnie użyj narzędzi do porządkowania notatek i listy dokumentów, bez wpisywania danych osobowych tam, gdzie nie powinny trafić.
- Policz warianty rat i okresów, a potem samodzielnie sprawdź wyniki.
- Przygotuj zrozumiałe podsumowanie dla klienta, ale wnioski i rekomendację formułuj sam.
- W końcu ucz się dalej: przepisy i procedury banków się zmieniają, a AI nie zawsze o tym wie.
Wskazówka: traktuj AI jak szybkiego asystenta, a nie jak eksperta. Każdą liczbę, która trafia do klienta, sprawdź samodzielnie. Odpowiedzialność za rekomendację zawsze ponosi człowiek.
Etyka i nadzór: zasady, które obowiązują finansistę
Zawód finansisty jest w praktyce mocno uregulowany, ponieważ dotyczy największych decyzji finansowych w życiu ludzi. Ustawa o kredycie hipotecznym wymaga m.in., aby pośrednicy i agenci przyjęli i stosowali zasady dobrych praktyk (art. 16 ust. 1). Jeśli świadczą usługi doradcze, struktura wynagrodzenia personelu ma umożliwiać działanie w najlepszym interesie konsumenta i nie może zależeć od osiągnięcia określonych celów sprzedażowych (art. 16 ust. 3).
Poza tym personel pośrednika i agenta musi co najmniej raz na 3 lata przejść szkolenie dotyczące kredytów hipotecznych i pośrednictwa (art. 59). Rejestr pośredników kredytowych prowadzi KNF i udostępnia go na swojej stronie internetowej (art. 62). Dlatego klient może sprawdzić, z kim rozmawia, a dobry finansista sam o tym informuje.
Ważne: ten artykuł ma charakter informacyjny i nie stanowi porady prawnej. Przepisy i wymagania KNF mogą się zmieniać – przed złożeniem wniosku sprawdź aktualne informacje na stronie knf.gov.pl.
Jak zacząć drogę, jeśli chcesz być finansistą
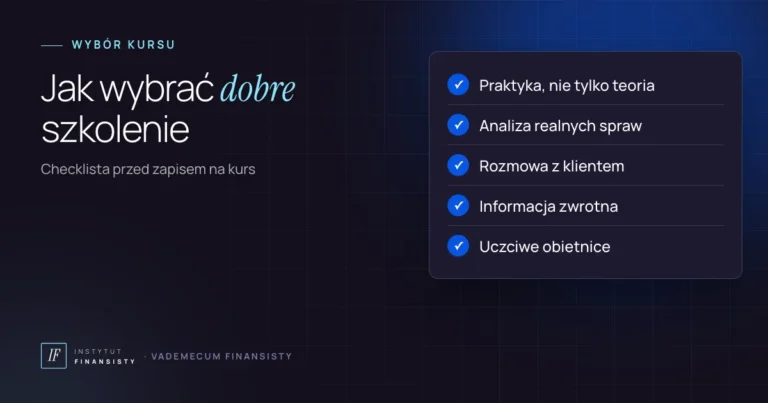
Najpierw kompetencja. Później wynik. Jeśli myślisz o tym zawodzie, zacznij od zrozumienia ścieżek prawnych i wymagań, a potem zaplanuj naukę na prawdziwych sprawach. Warto też świadomie wybrać, gdzie się uczyć. Pomoże w tym tekst o tym, jak wybrać szkolenie doradcy kredytowego.
W Instytucie Finansisty prowadzimy program „Zawód Finansisty”: 14 spotkań w czterech etapach, od rozmowy z klientem, przez produkty i analizę, po system pracy i pozyskiwanie klientów. Każde spotkanie łączy wiedzę, analizę, praktykę i informację zwrotną. Program nie zastępuje wymagań ustawowych ani wpisu do rejestru KNF. Jeśli chcesz sprawdzić, czy ten zawód jest dla Ciebie, zapraszam na bezpłatną konsultację. Więcej tekstów o zawodzie znajdziesz w kategorii Zawód i rynek.
Najczęstsze pytania
Finansista to specjalista, który pomaga klientom prywatnym i firmom podejmować dobre decyzje dotyczące finansowania: analizuje ich sytuację, dobiera kredyt i prowadzi sprawę do umowy. W praktyce najczęściej działa jako ekspert kredytowy, czyli pośrednik kredytowy albo agent.
Sama nazwa nie jest chroniona, ale pośrednictwo kredytu hipotecznego mogą wykonywać wyłącznie pośrednicy kredytu hipotecznego i agenci wpisani do rejestru KNF. Pośrednictwo w kredytach konsumenckich również wymaga wpisu do rejestru.
AI przejmuje część pracy z liczeniem i porządkowaniem danych, ale nie bierze odpowiedzialności za decyzję klienta ani nie prowadzi trudnej rozmowy o jego sytuacji. Większym zagrożeniem jest finansista korzystający z AI dla finansisty, który ją ignoruje.
Pracownik banku przedstawia ofertę swojego banku. Finansista działający jako pośrednik może porównać oferty wielu kredytodawców, z którymi współpracuje, i dobrać tę, która pasuje do sytuacji klienta.
Przede wszystkim umiejętność słuchania, rzetelna analiza dochodów i zobowiązań, znajomość produktów i procedur banków oraz uczciwość wobec klienta. Liczy się też systematyczna praca nad pozyskiwaniem klientów.
Trzeba wybrać ścieżkę prawną, czyli pracę u pośrednika, rolę agenta albo własne pośrednictwo, spełnić wymagania ustawy i nauczyć się analizy na prawdziwych sprawach. Najlepiej pod okiem doświadczonego eksperta.
Źródła
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (tekst jednolity Dz.U. 2025 poz. 720)
- BANK.pl: Sektor pośrednictwa finansowego zakończył rok 2025 ze wzrostami (dane ZPF), 17.03.2026
- BANK.pl: Pierwsze półrocze 2026 r. pod znakiem wzrostów – raport BIK, 30.07.2026
- TotalMoney.pl: Kredyt z doradcą czy sztuczną inteligencją? Polacy mówią jasno, co wybierają, 22.05.2025